Lees verder
Bouw en commercieel vastgoed schuiven in elkaar
Visie
‘Wie opschuift in de keten, moet weten welke risico’s meebewegen’

Lees ook ons
andere magazine over risicomanagement
in de bouw-, infra- & installatiesector
‘De verzekeringsoplossing beweegt mee met de rol
die een onderneming in
de keten vervult’
‘Risico’s bekijken we niet vanuit één fase, maar juist in hun onderlinge samenhang’
‘Wij gaan met klanten het liefst in gesprek over nieuwe risico’s vóórdat ze nieuwe stappen zetten’
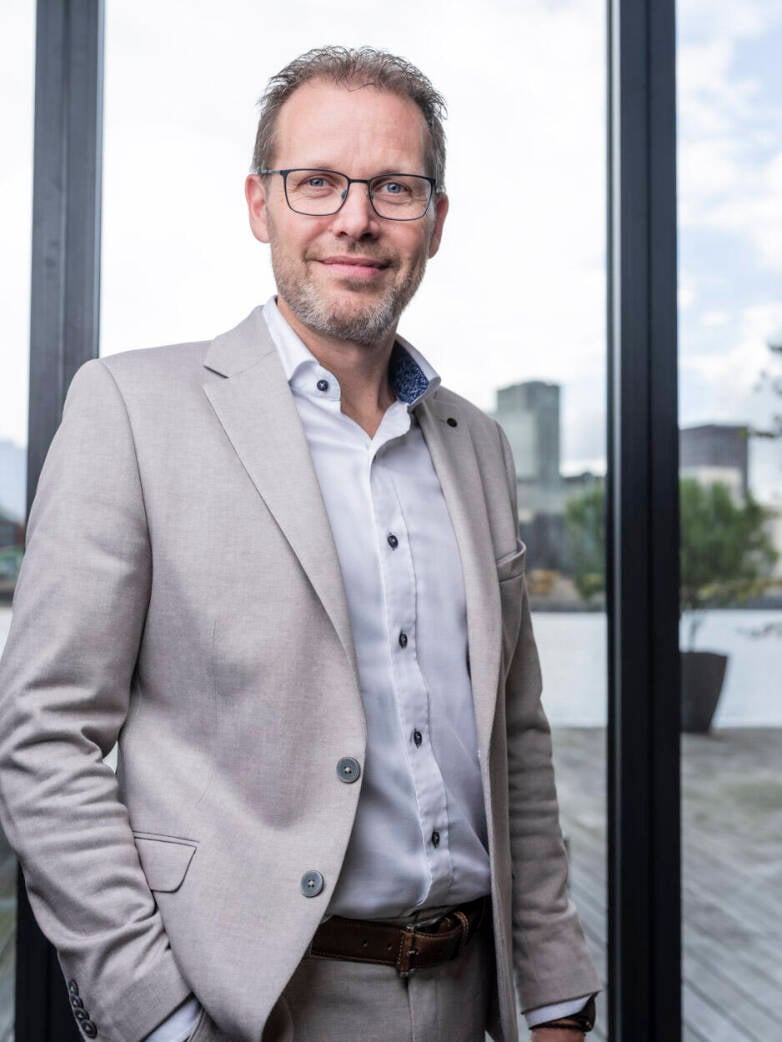
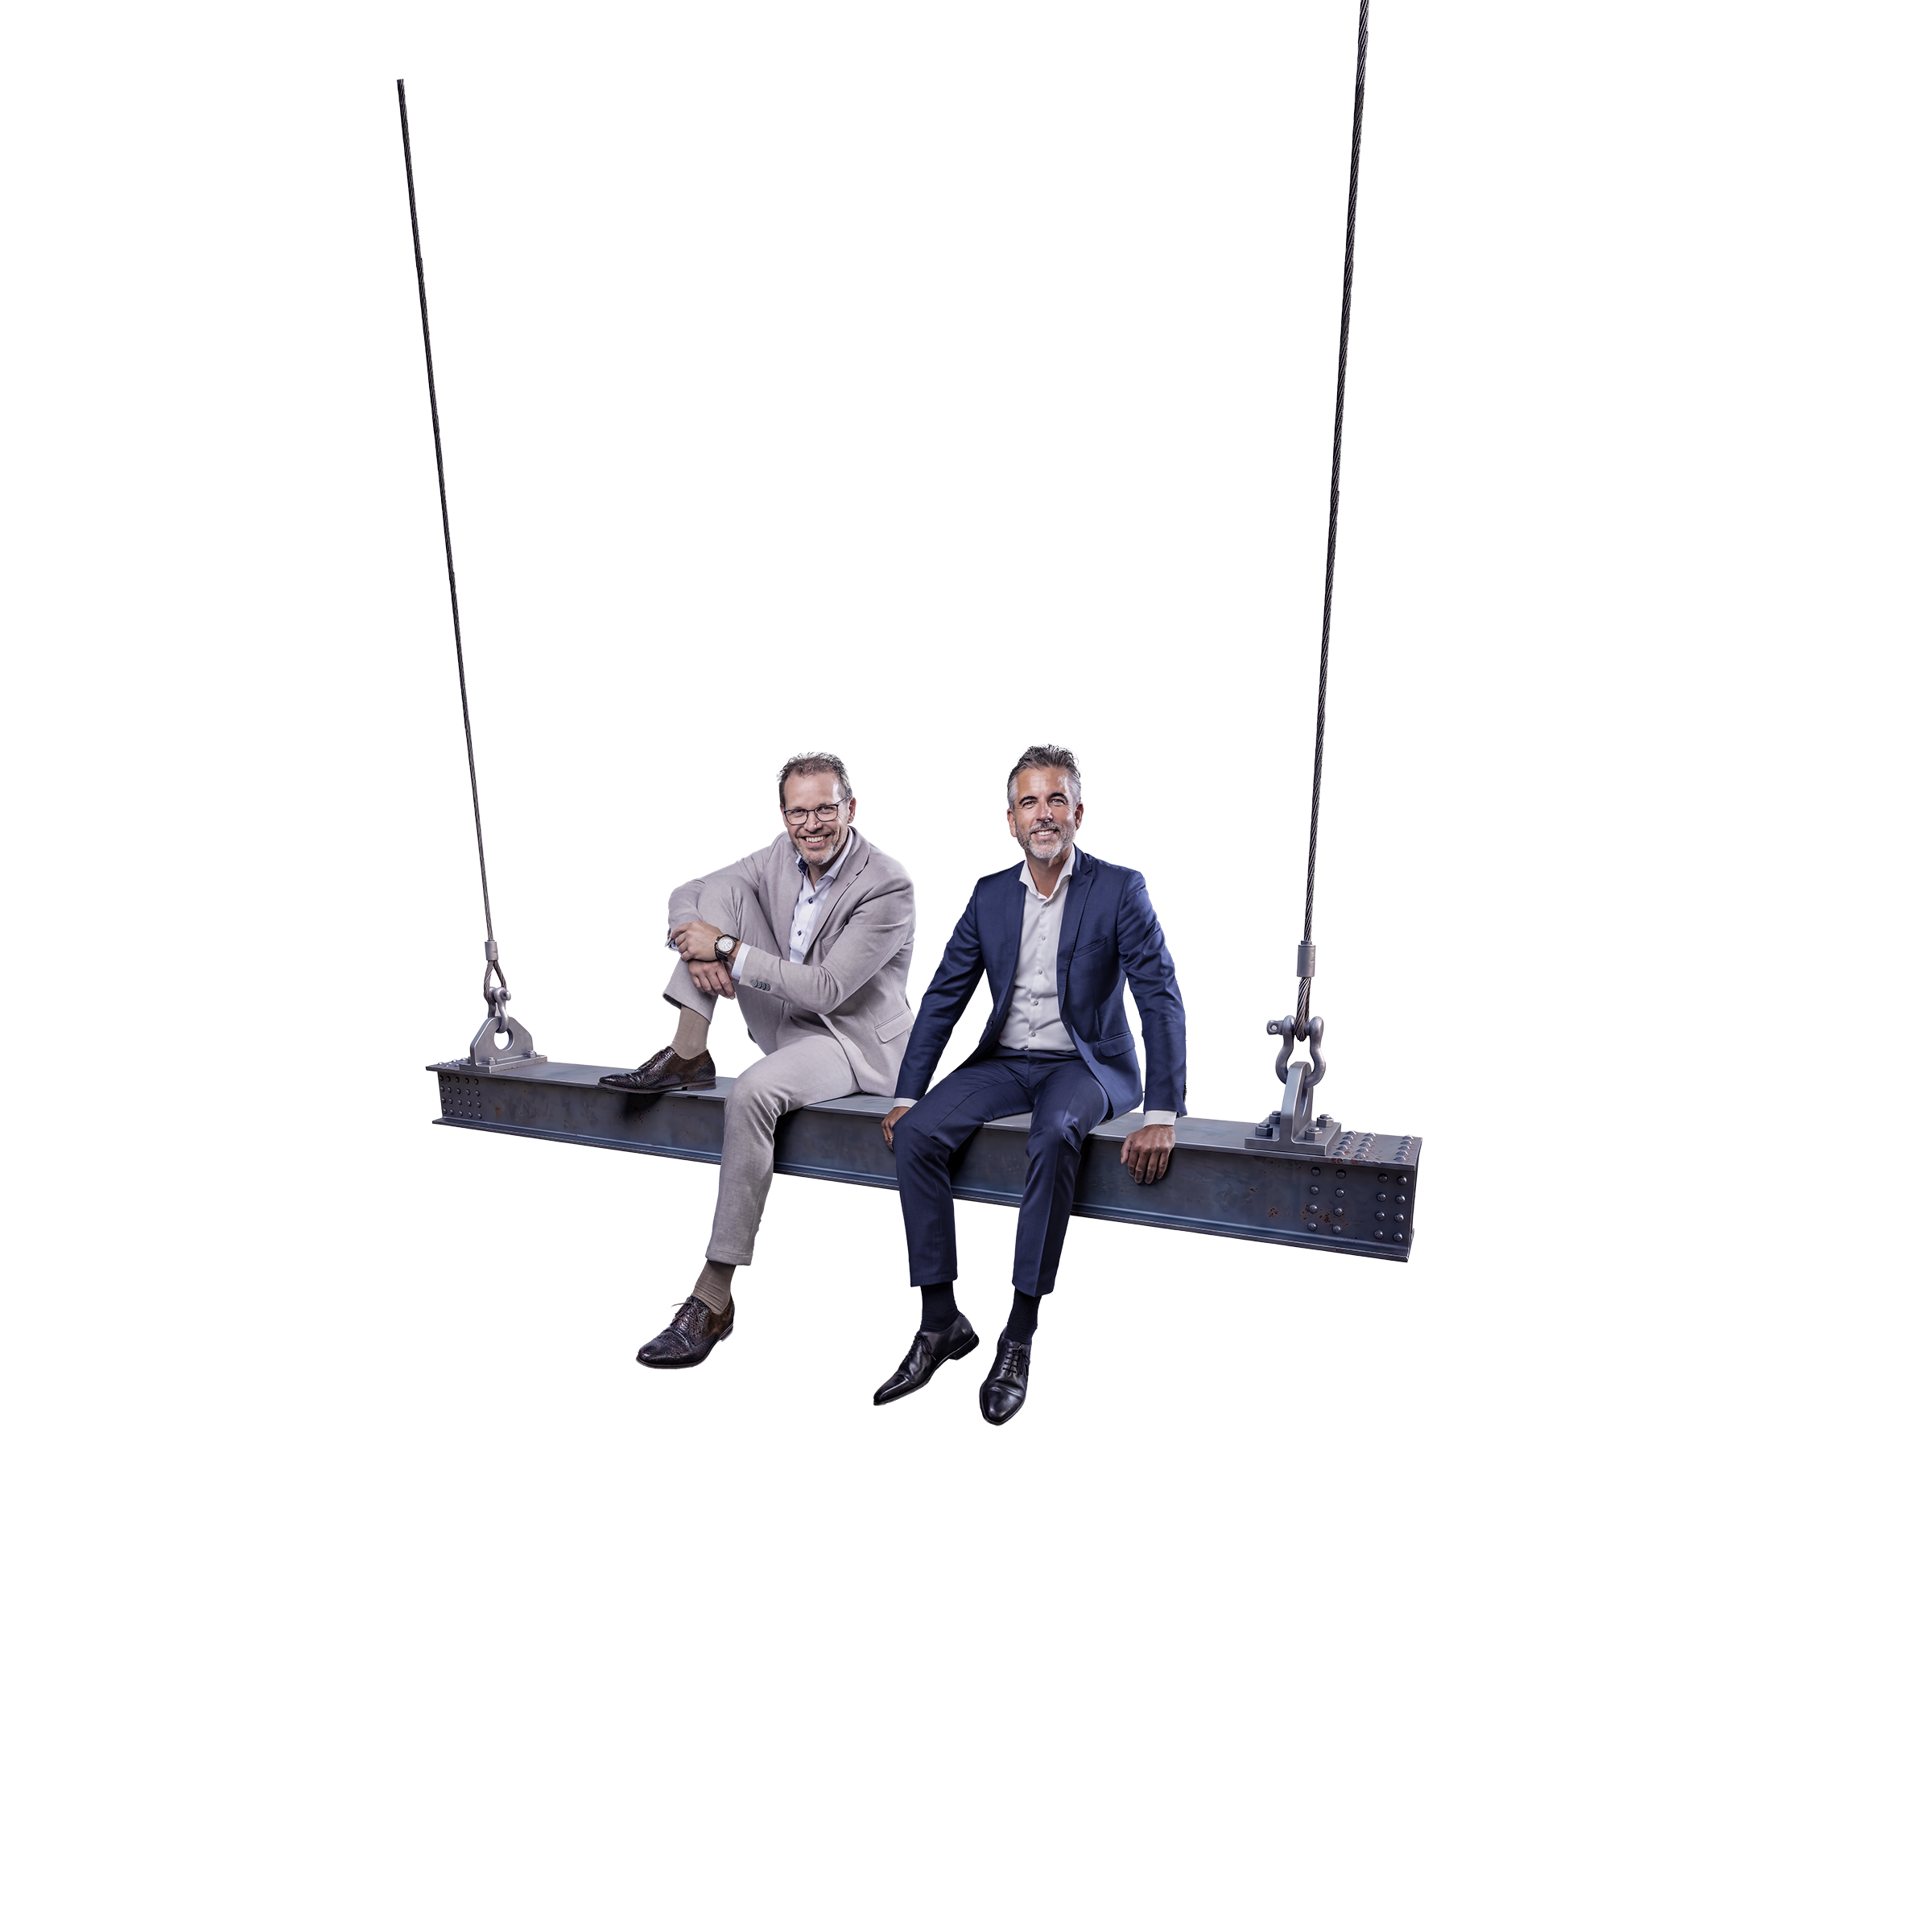
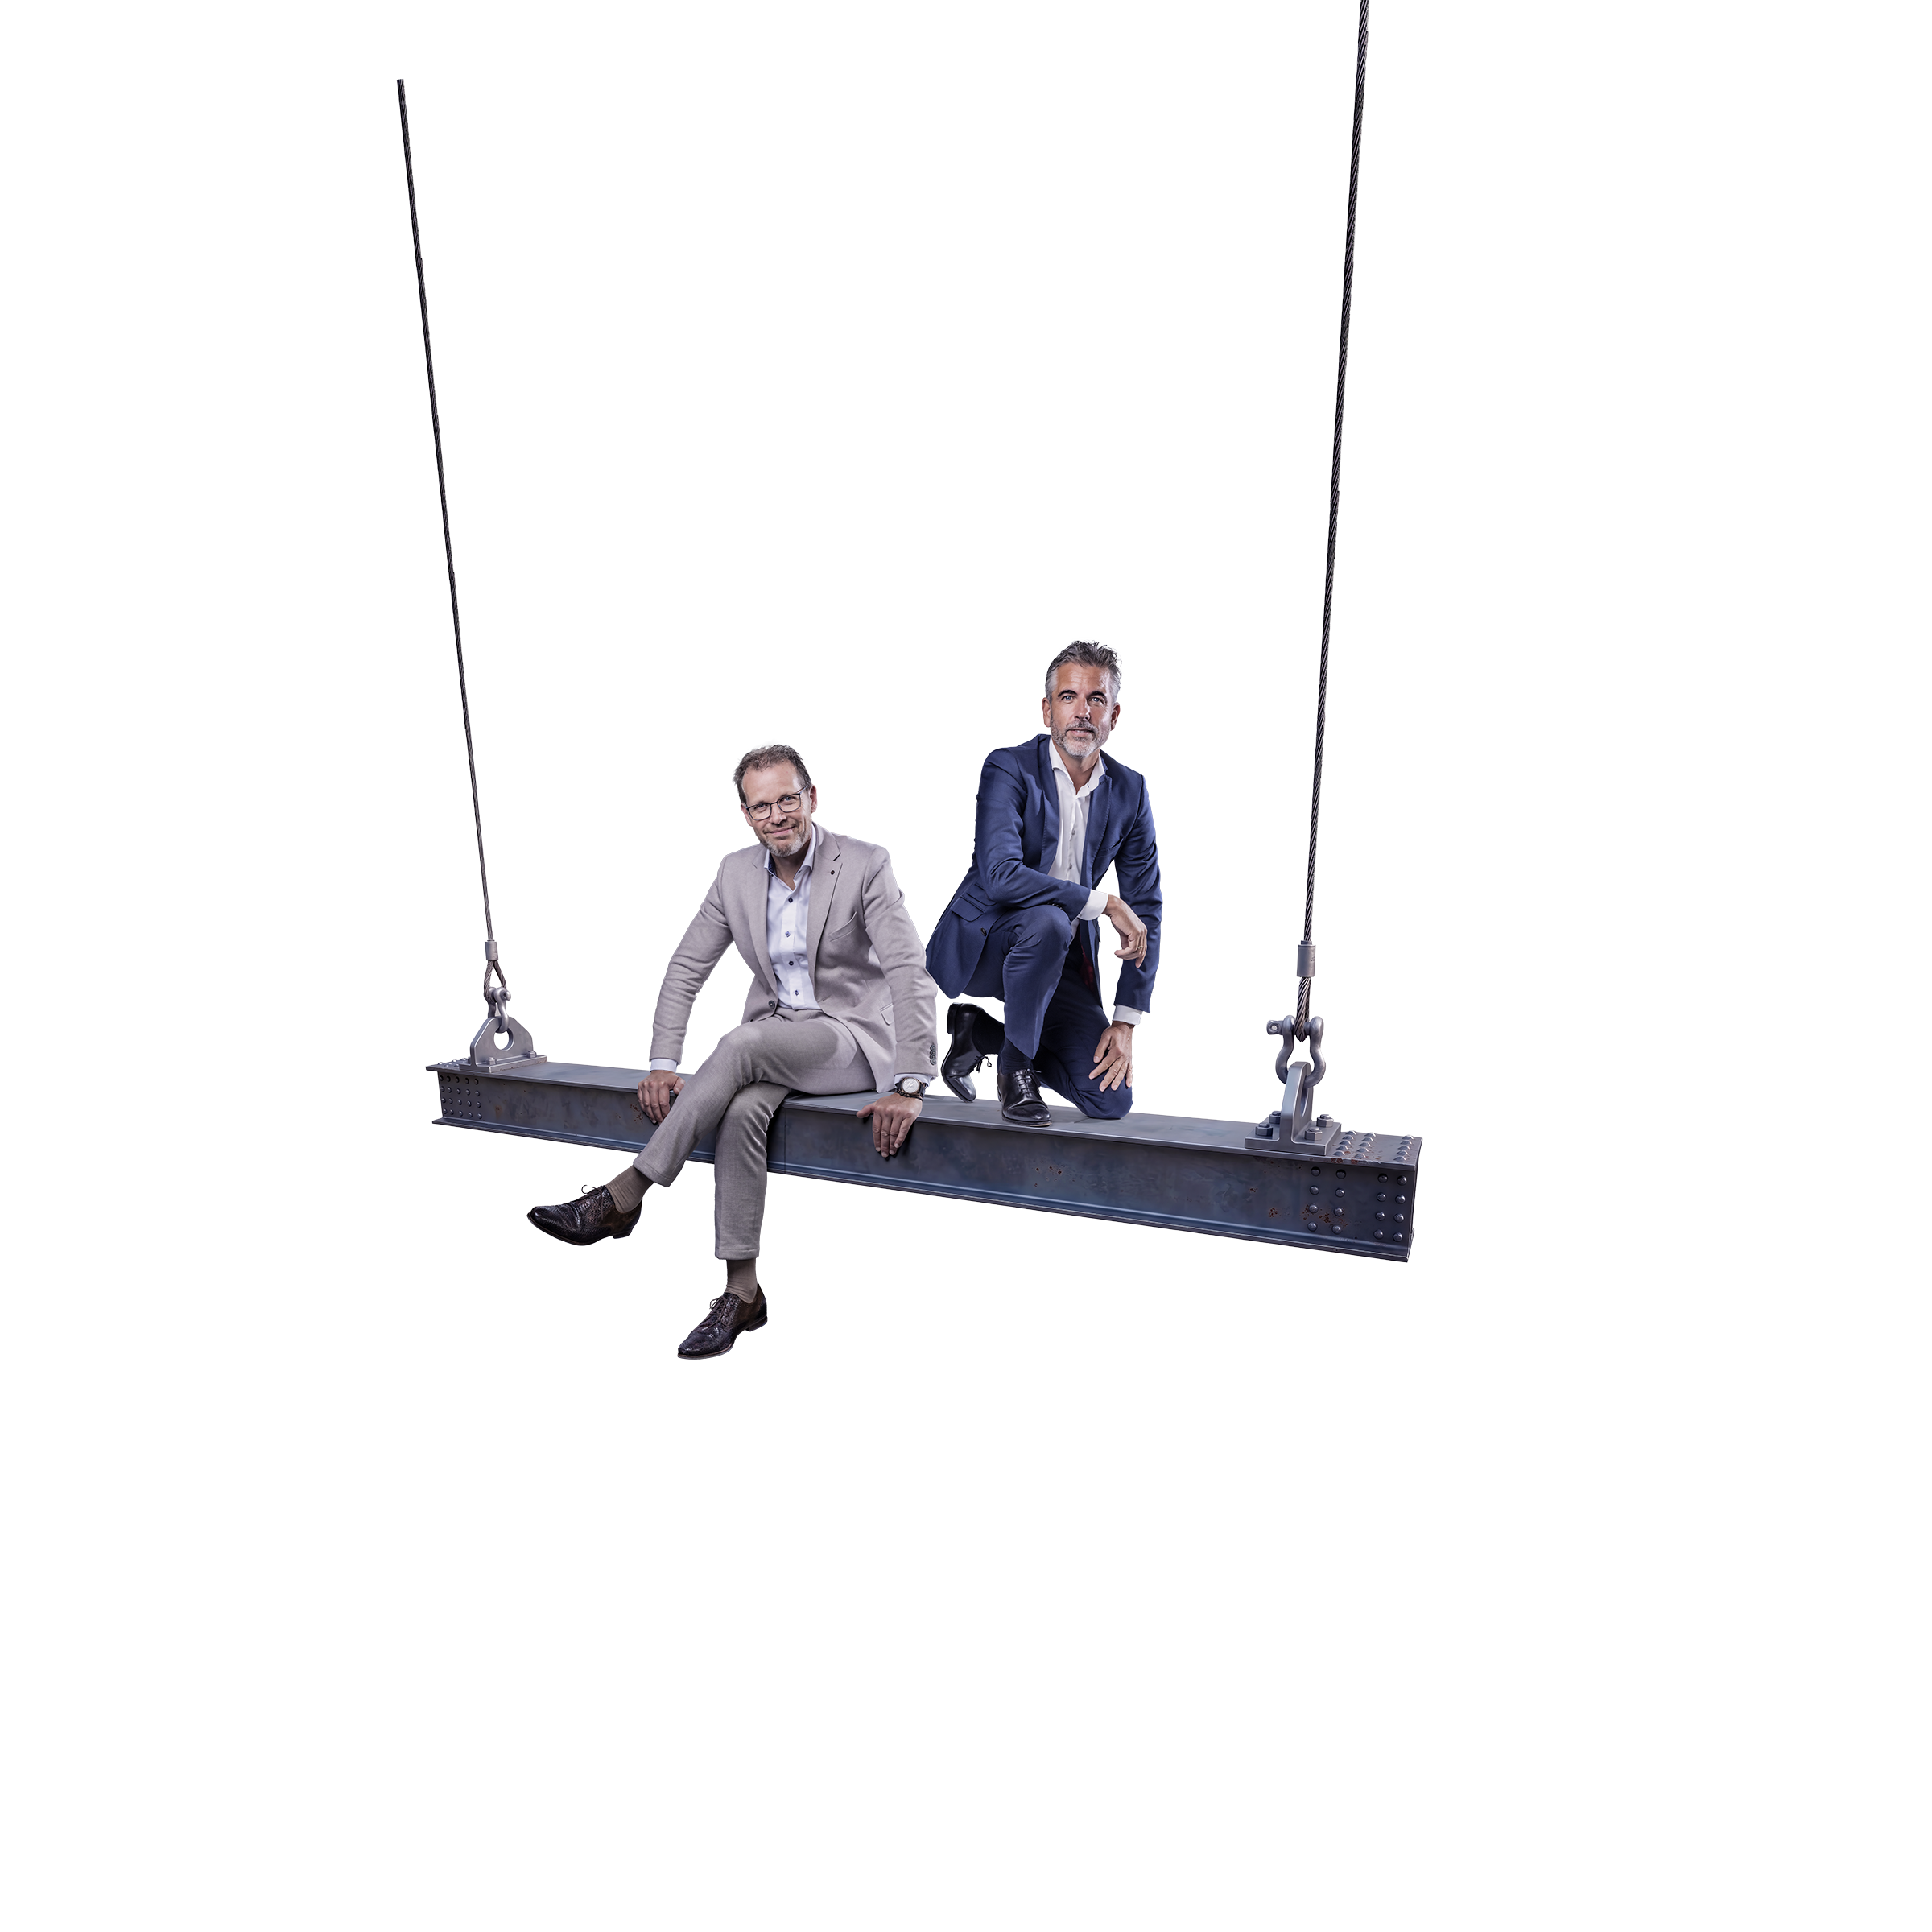
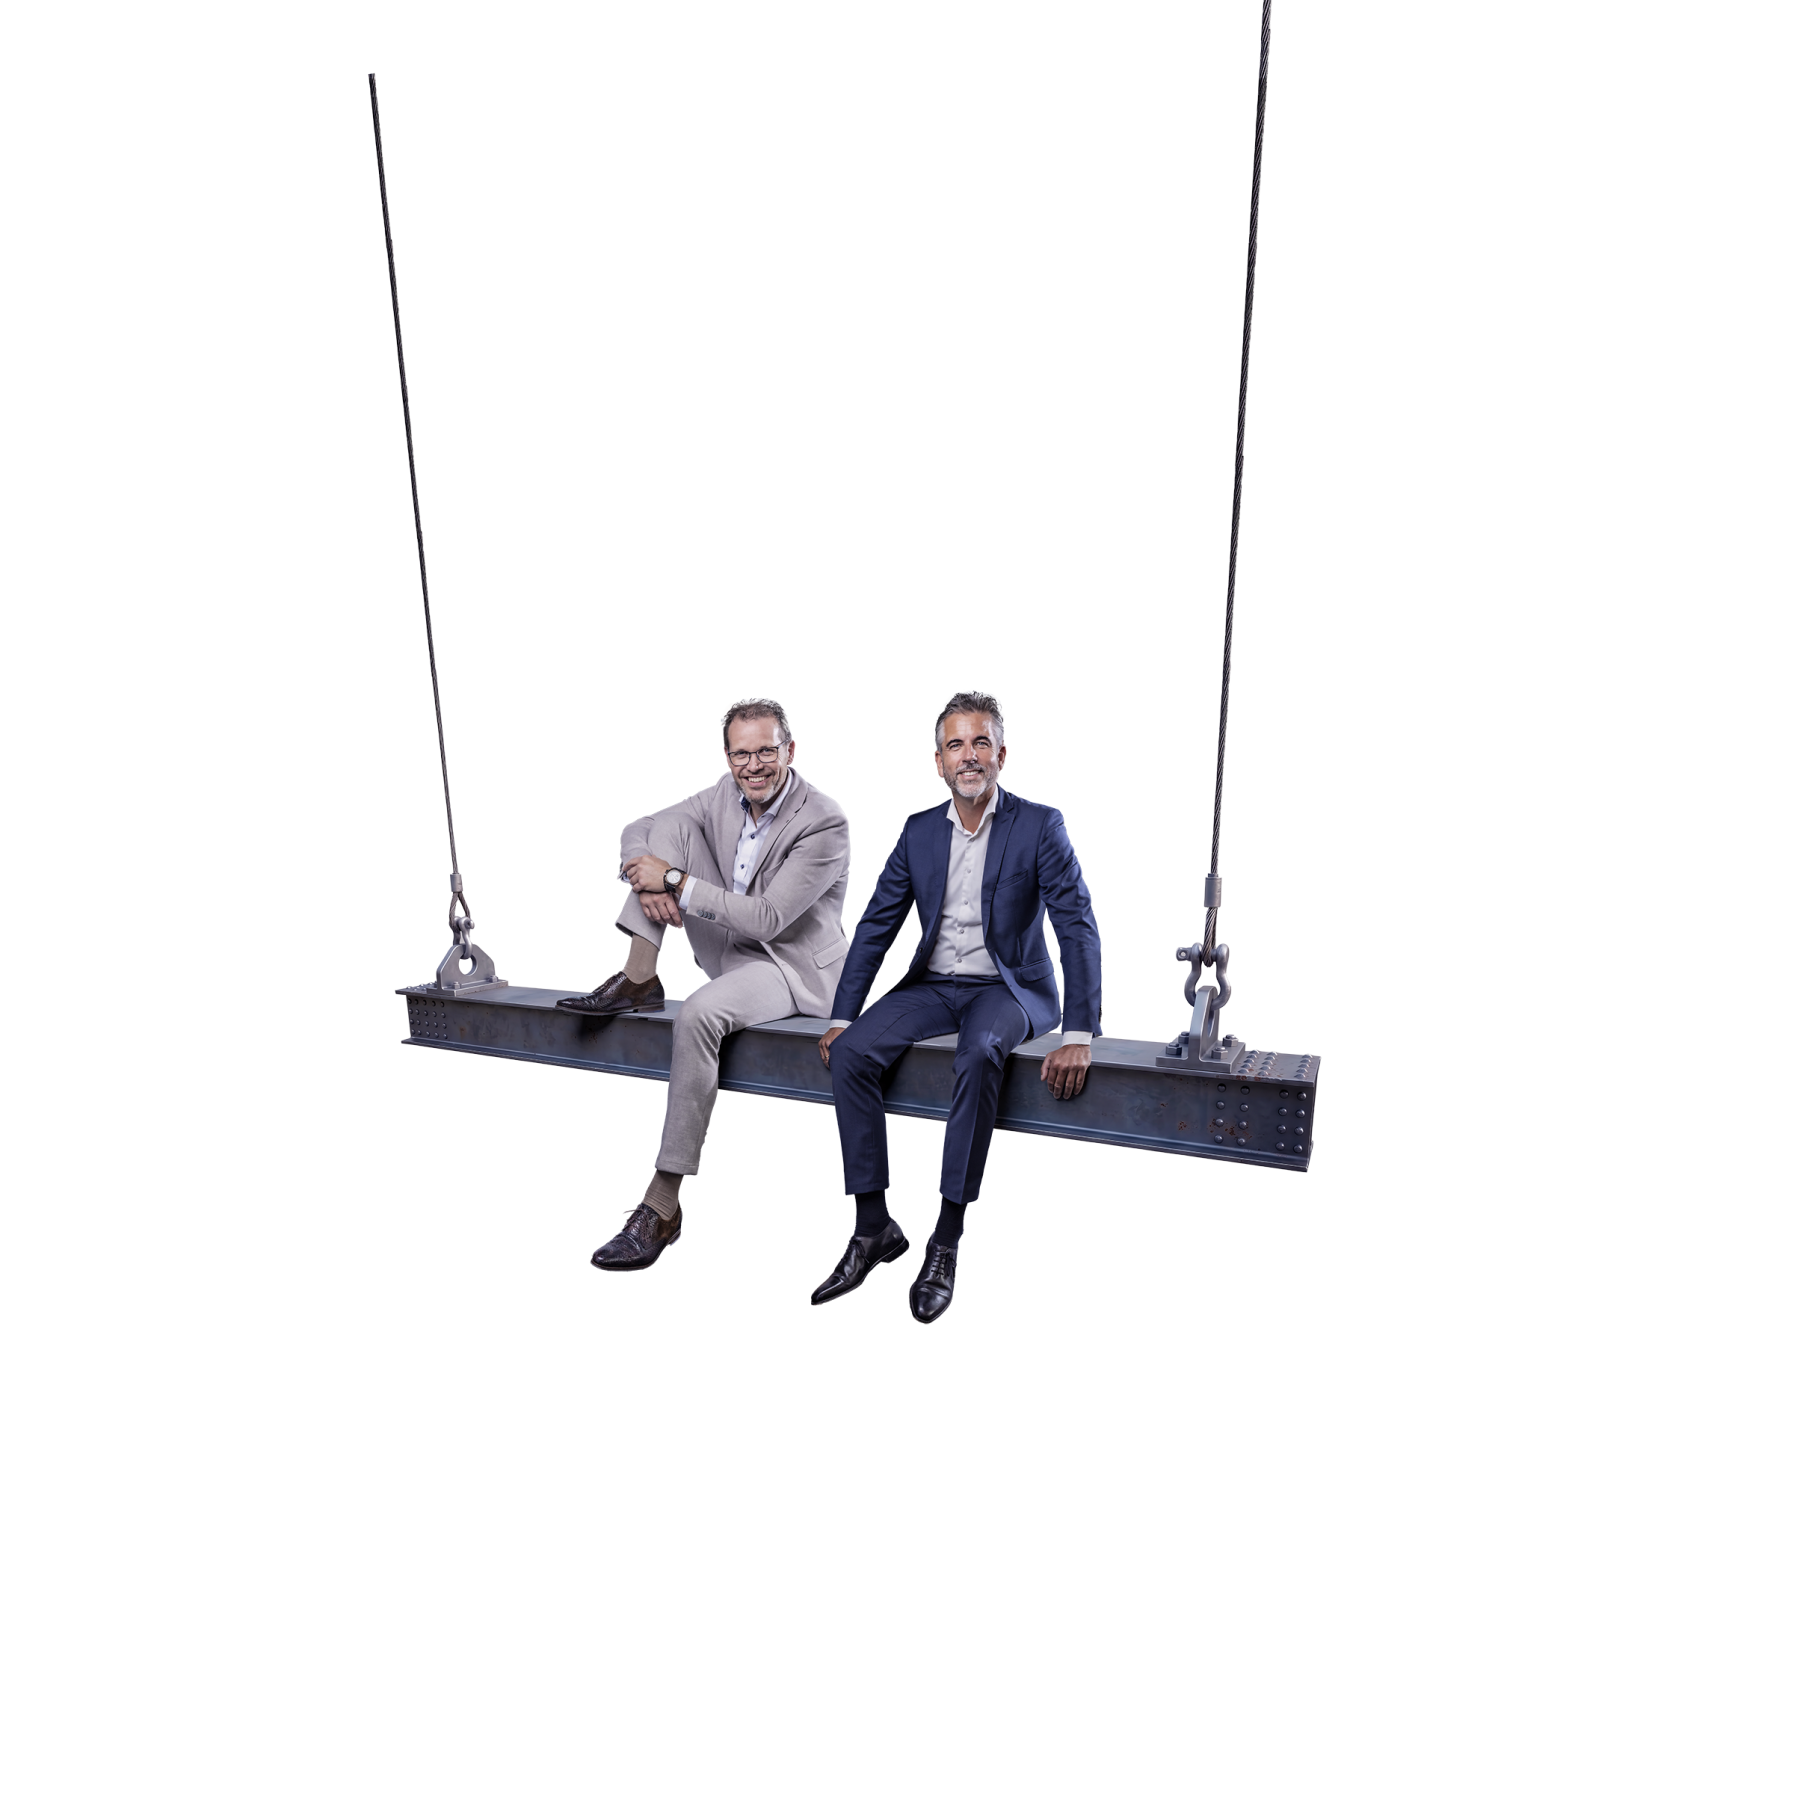
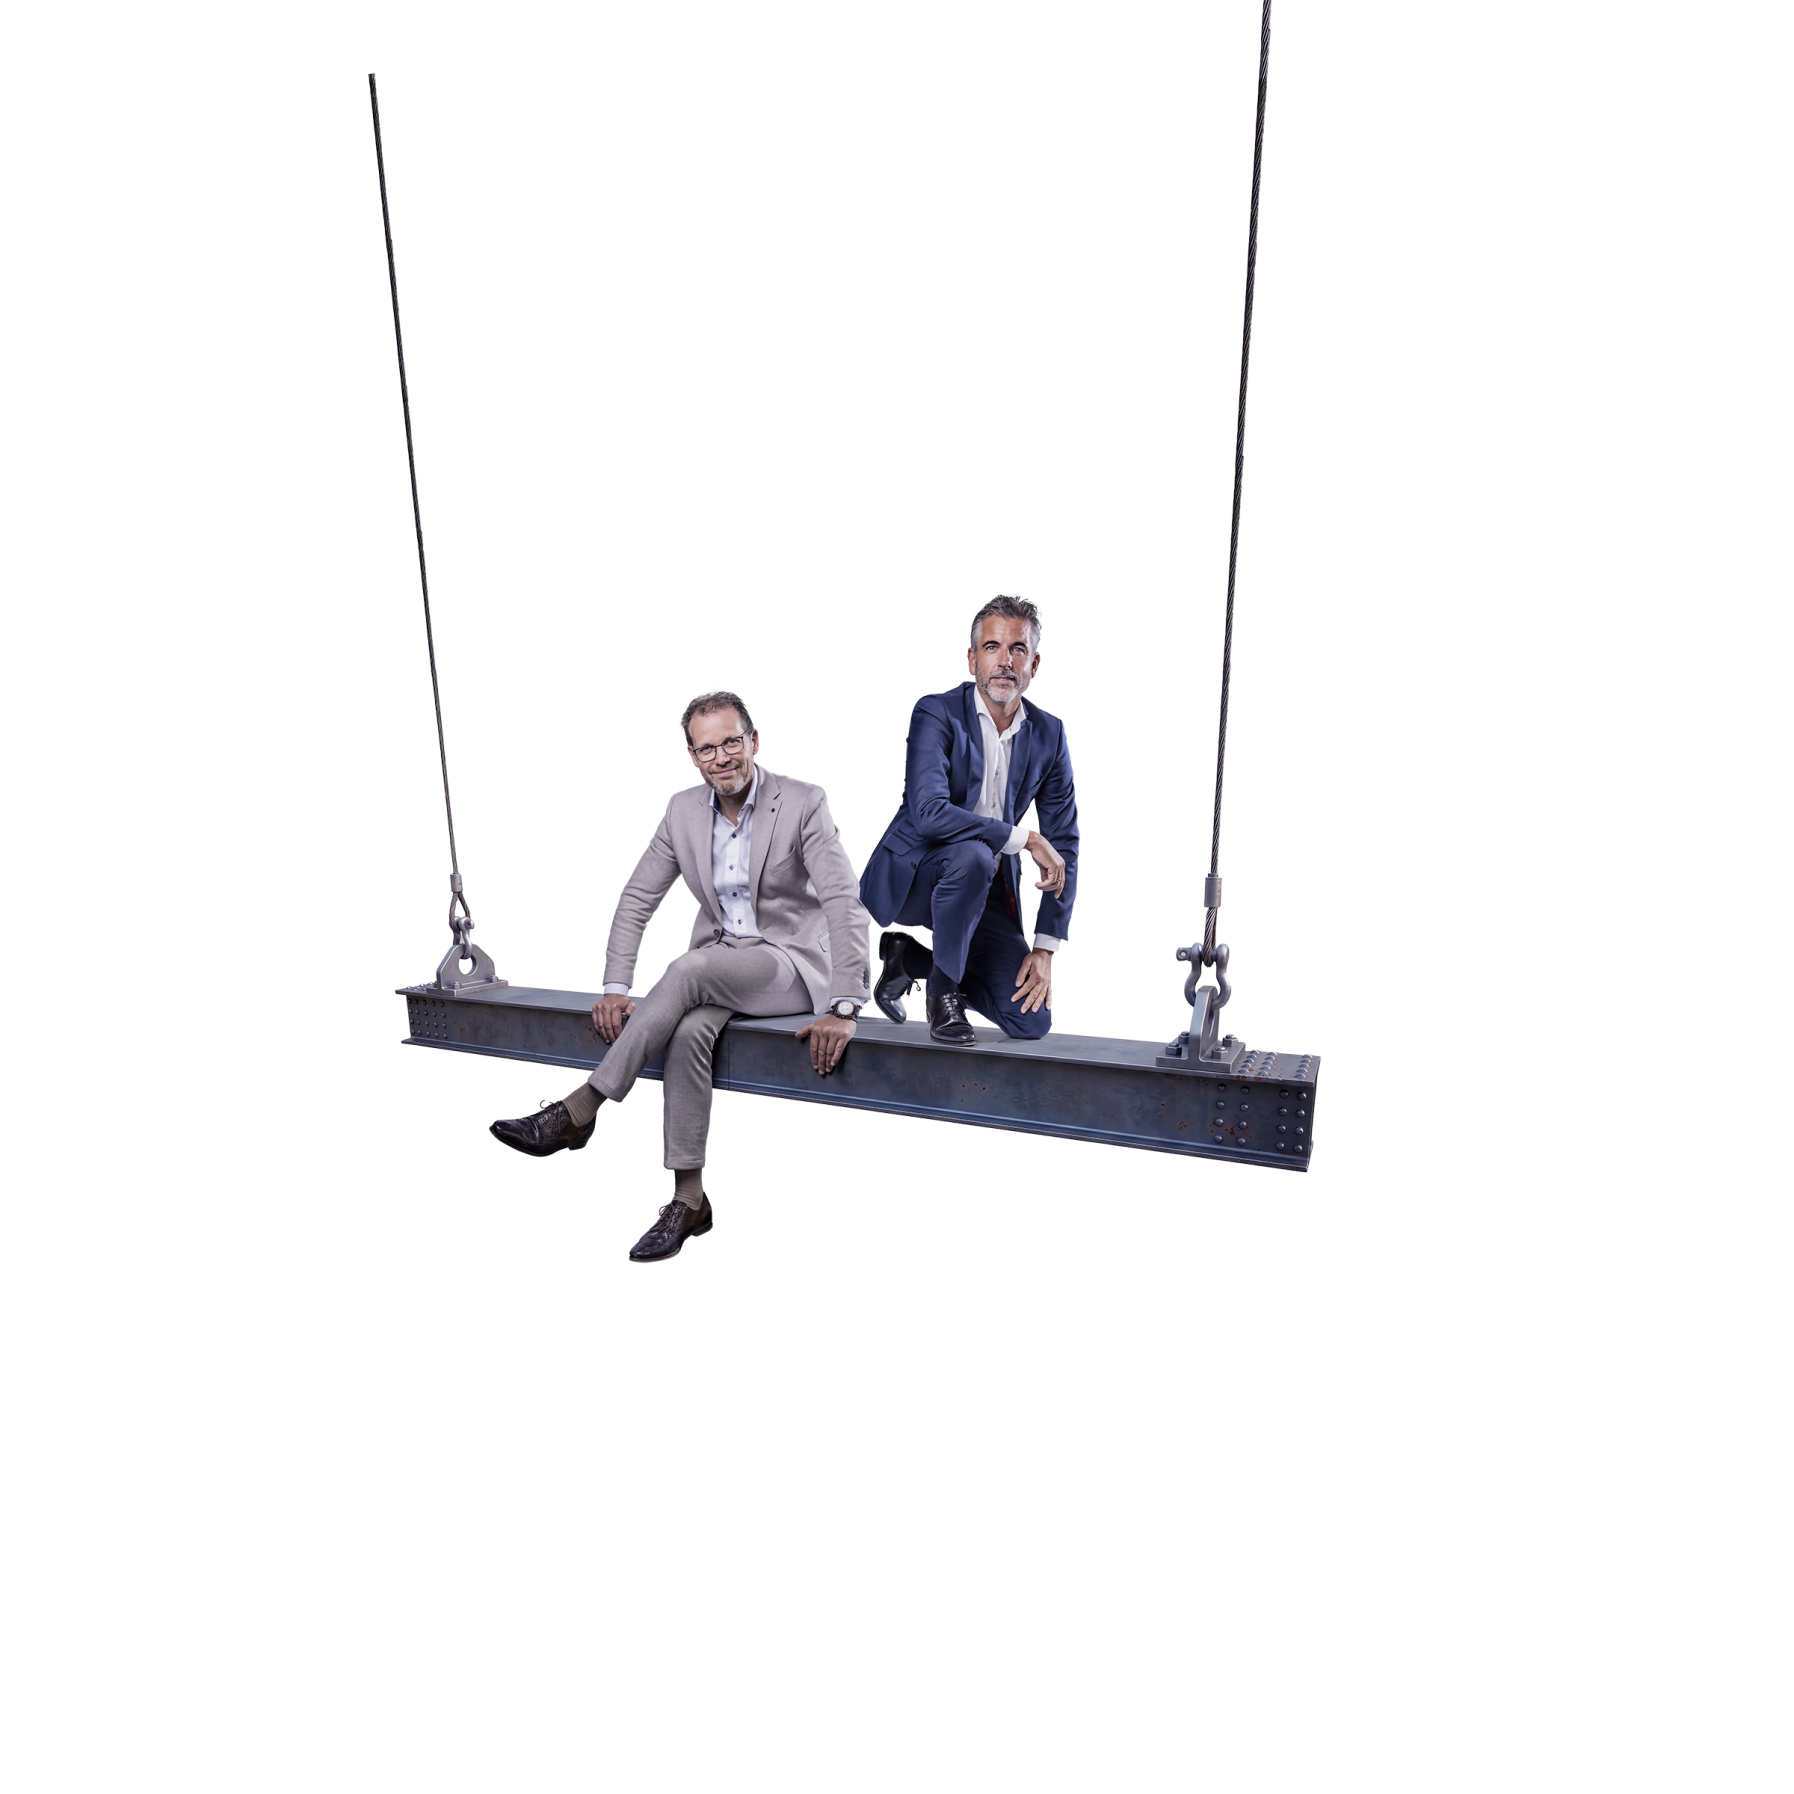
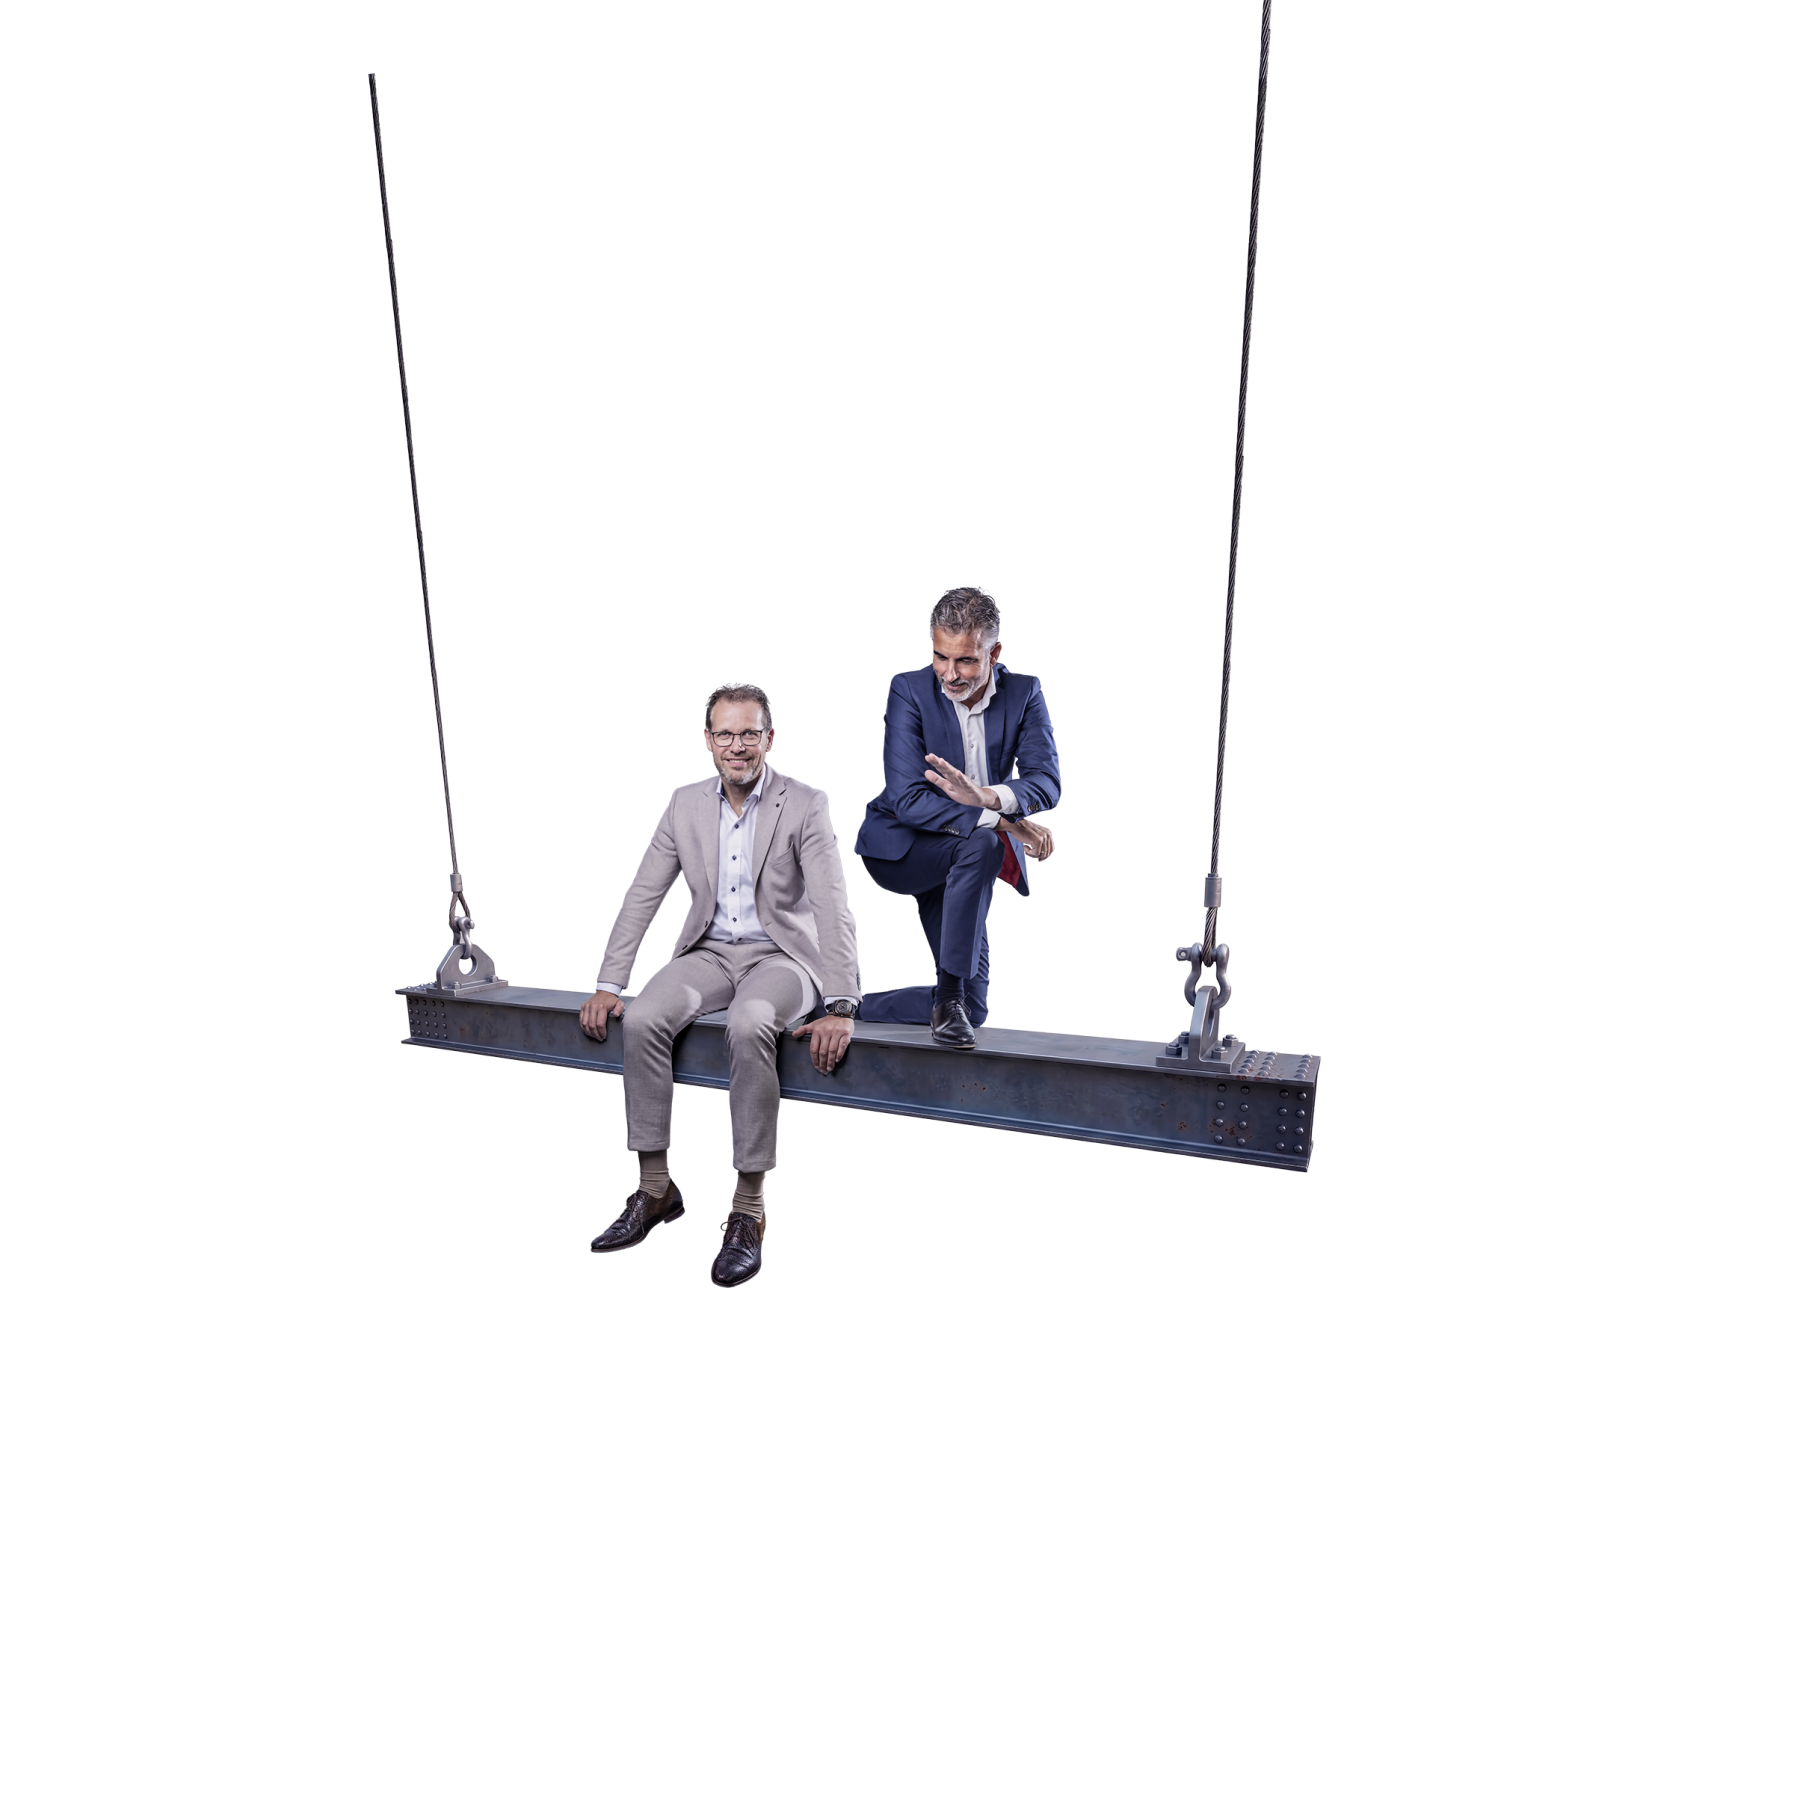
Marc Pouwels (Bouw & Infra)
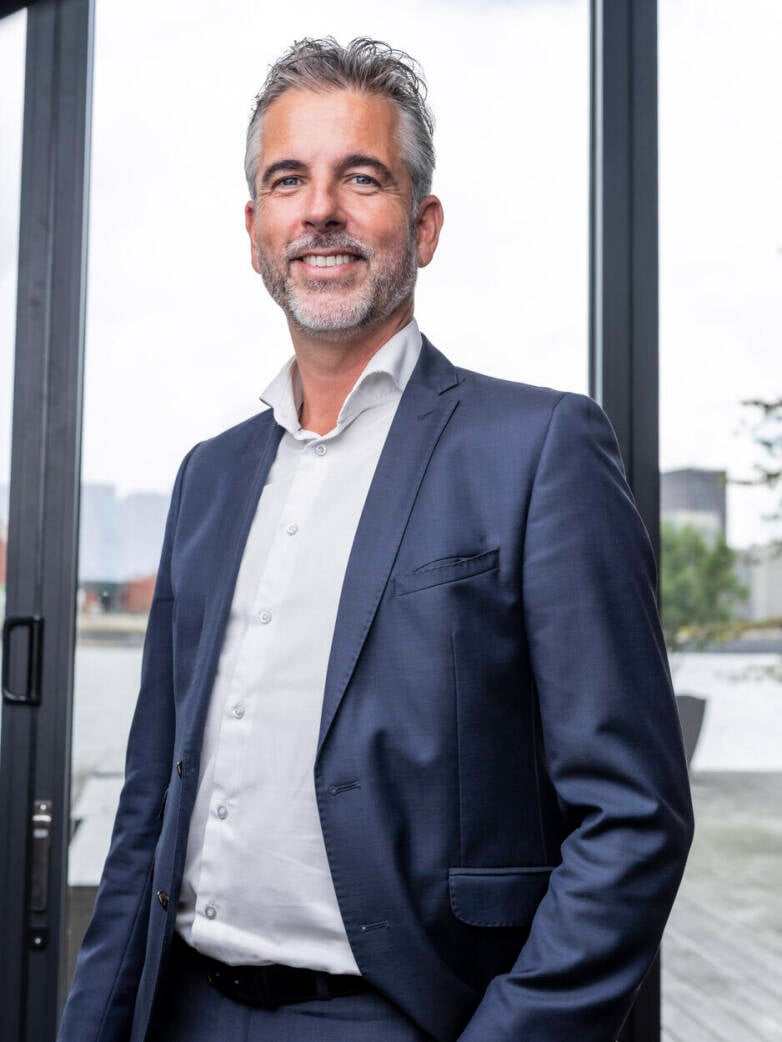
Simon de Witte (Commercieel Vastgoed)
‘Waar bouw en vastgoed elkaar raken, brengen wij de kennis van onze teams Bouw & Infra en Commercieel Vastgoed bij elkaar’
‘We zijn thuis in de hele keten. Van ontwerp, ontwikkeling en bouw tot financiering, exploitatie en assetmanagement’
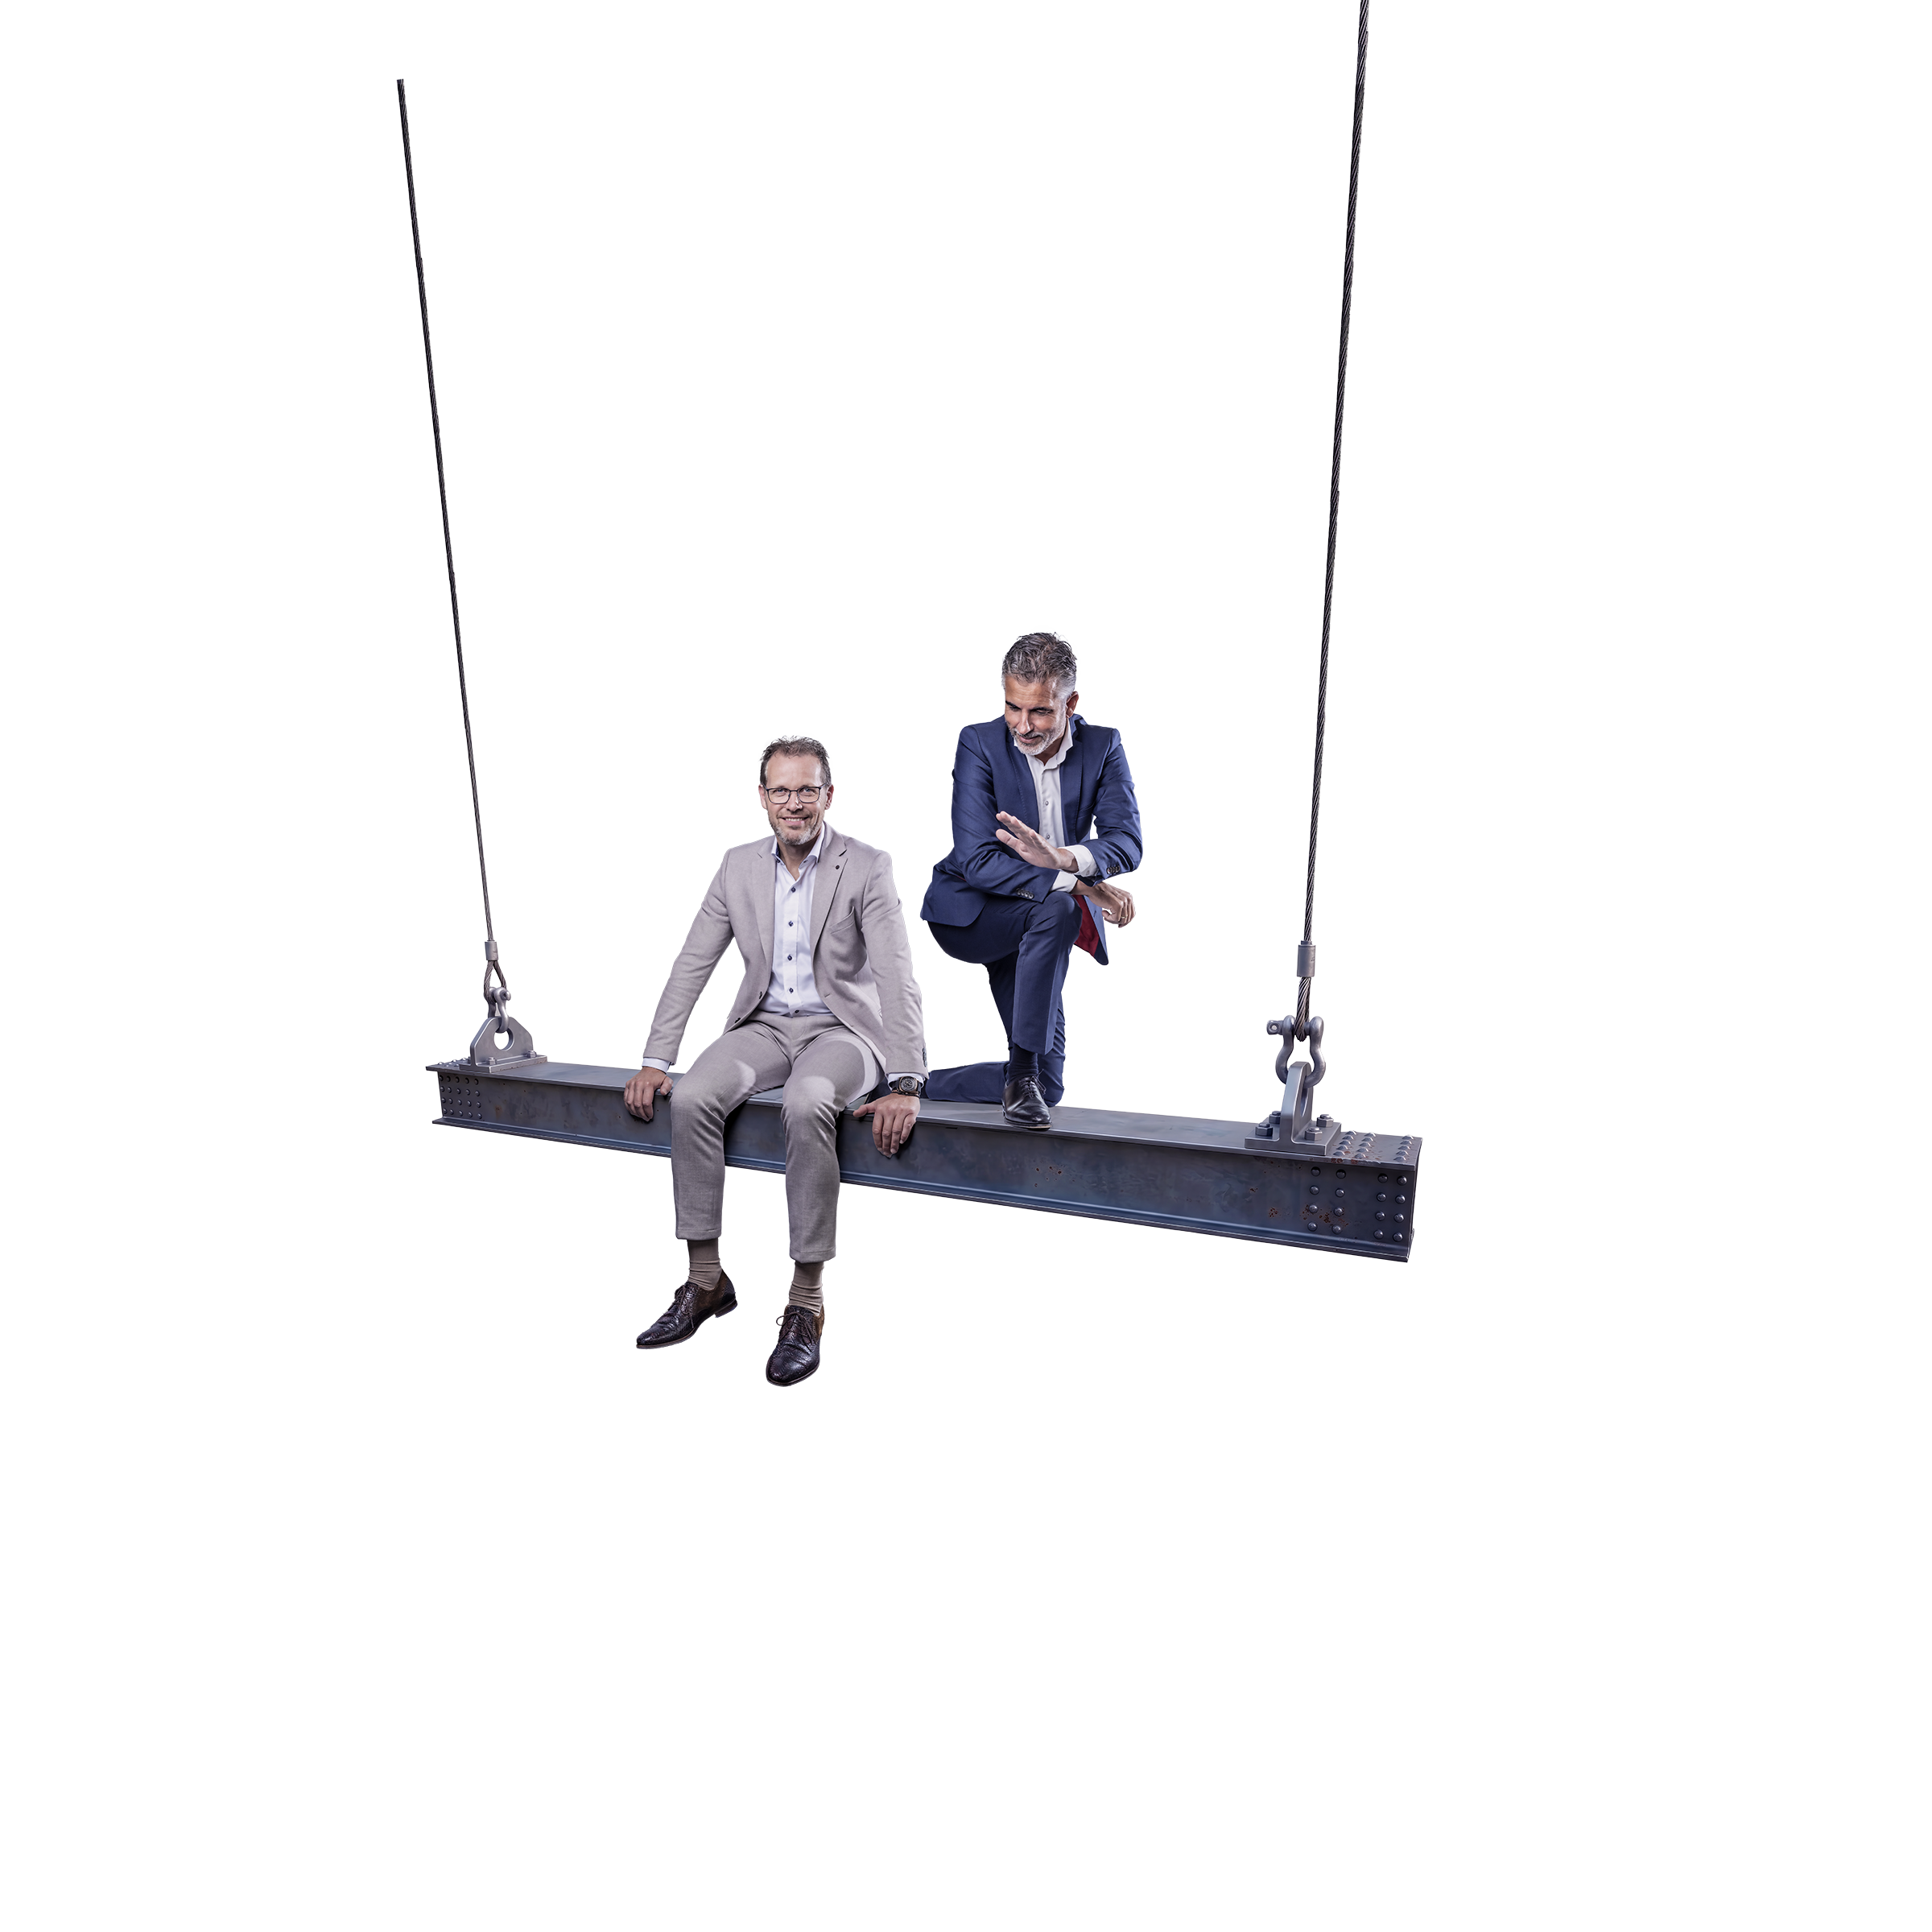
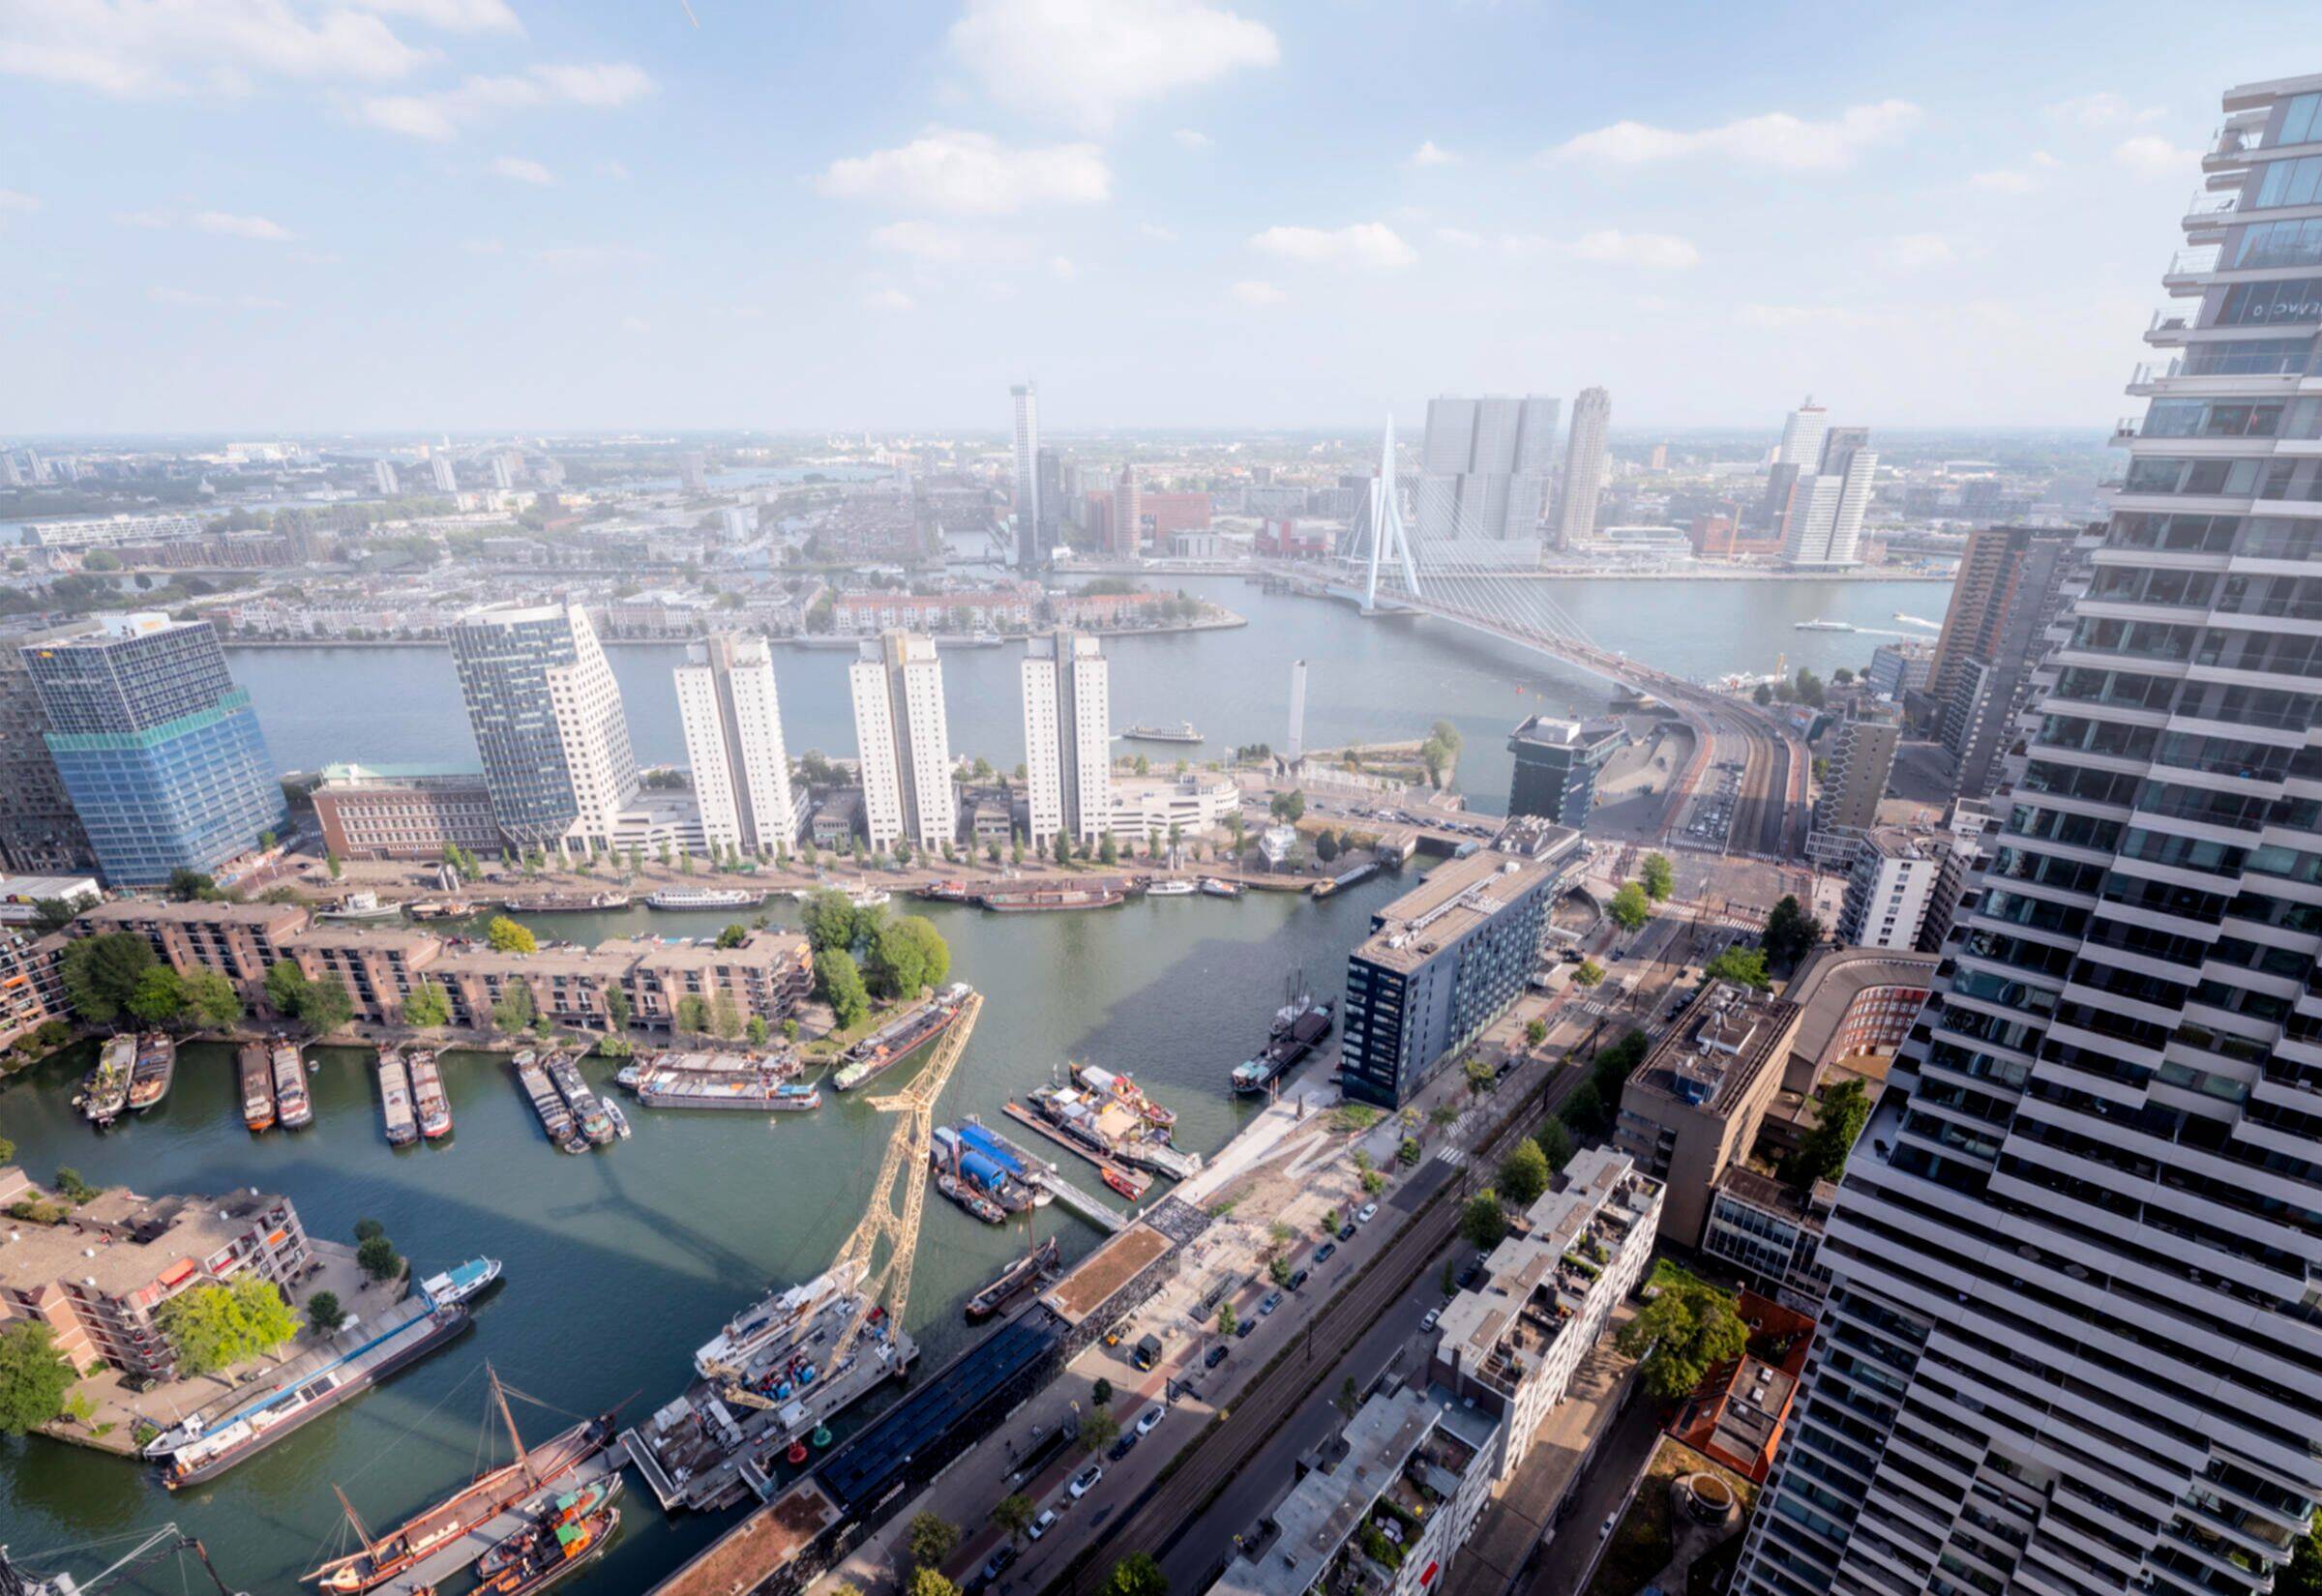
De grenzen tussen ontwikkelen, bouwen, beleggen en exploiteren vervagen. Bouwbedrijven bewegen richting ontwerp en ontwikkeling. Vastgoedpartijen ontwikkelen, transformeren en exploiteren steeds vaker zelf. Dat biedt kansen, maar verandert ook het risicoprofiel. Senior Practice Leaders Marc Pouwels (Bouw & Infra) en Simon de Witte (Commercieel Vastgoed) van Meijers geven hierop hun visie en benadrukken: wie opschuift in de keten, moet weten welke risico’s meebewegen.
Risicomanagement en verzekeren: daar draait hun vak om. Maar minstens zo gedreven praten Pouwels en De Witte over hun markten. Ze werken er dan ook al jaren in. ‘De bouwsector ontwikkelt zich steeds meer richting een ontwikkelaarsmarkt’, trapt Pouwels af. ‘Aannemers beperken zich steeds minder tot alleen de uitvoering. Ze nemen bijvoorbeeld ook ontwerp- of ontwikkeltaken op zich en daar horen andere verantwoordelijkheden bij. Dat moet passen bij de kennis en organisatie van je bedrijf, maar je moet je óók als ondernemer vooraf bewust zijn van je nieuwe risico’s, de afspraken die je over aansprakelijkheden maakt en de verzekeringen die je afsluit.’
Vooraf in gesprek: risicobewustzijn is essentieel
Datzelfde geldt volgens De Witte voor de vastgoedmarkt. ‘Een belegger die zelf gaat ontwikkelen, krijgt te maken met bouwrisico’s en aansprakelijkheidsvraagstukken tijdens de bouw. Een ontwikkelaar die vastgoed na oplevering in bezit houdt en zelf gaat verhuren, neemt ook de eigendoms- en exploitatierisico’s op zich. Daarnaast zien we dat vastgoedeigenaren, beleggers en ontwikkelaars bij transformatie, verduurzaming of nieuwbouw een steeds actievere rol spelen bij het organiseren en coördineren van bouwactiviteiten. Dat vraagt om duidelijke contractuele afspraken over de verdeling van risico’s, aansprakelijkheden en verzekeringsverantwoordelijkheden. Je krijgt als ondernemer dan te maken met andere risico’s dan je vanuit je oorspronkelijke bedrijfsactiviteiten gewend bent. Wij gaan daar met onze klanten het liefst over in gesprek vóórdat ze nieuwe stappen zetten.’
Ketenpartijen in beweging
De werelden van bouw en vastgoed groeien dus naar elkaar toe. ‘Dan moeten risicomanagement en verzekeringen meebewegen’, benadrukt De Witte. ‘En voor Meijers is dat geen nieuw terrein. We zijn thuis in de hele keten. En waar beide werelden elkaar raken, brengen wij de kennis van onze teams Bouw & Infra en Commercieel Vastgoed bij elkaar. Van ontwerp, ontwikkeling en bouw tot financiering, exploitatie en assetmanagement. We bekijken risico’s dan niet vanuit één oogpunt, maar juist in hun onderlinge samenhang. Uiteindelijk moet elke onderneming in de keten weten welke risico’s er zijn in de verschillende fases van bouw en ontwikkeling én of en in hoeverre zij die risico’s kan en wil dragen.’
Voorkomen, beperken, verzekeren en zelf dragen
Voor de klant is Meijers daarom één centraal aanspreekpunt, met daarachter de specialistische kennis van beide Meijers-teams. ‘We brengen eerst in kaart welke risico’s je kunt voorkomen of beperken, hoe verantwoordelijkheden en risico’s contractueel zijn verdeeld en wat je zelf kunt en wilt dragen’, zegt Pouwels. ‘Vervolgens kijken we welke risico’s je wilt verzekeren en hoe de verschillende verzekeringen op elkaar moeten aansluiten. Dat kan gaan om verzekeringsoplossingen voor ontwerp-, bouw- en aansprakelijkheidsrisico’s tijdens ontwikkeling en bouw, maar ook om opstal-, huurderving- en bedrijfsschadeverzekeringen tijdens de exploitatie. Zo beweegt de verzekeringsoplossing mee met de rol die een onderneming in de keten vervult.’
Opdrachtgever in je eigen gebouw
Transformatie is een goed voorbeeld van waar beide werelden samenkomen. Kantoren worden woningen, winkelpanden krijgen een nieuwe functie en bestaand vastgoed wordt ingrijpend verduurzaamd. ‘Het gaat om objecten waarin vermogen zit en waarmee inkomsten worden gegenereerd’, zegt De Witte. ‘Maar als vastgoedeigenaar ben je ook ineens opdrachtgever van een bouwproject in je eigen gebouw. En je hebt niet alleen te maken met het nieuwe werk, maar ook met het bestaande casco, huurders, omliggende eigendommen en soms een exploitatie die tijdens de werkzaamheden doorgaat.’ Pouwels kijkt vanuit de andere kant naar hetzelfde project. ‘Het is tegelijkertijd een bouwproject met eigen belangen en verantwoordelijkheden. Juist daarom moet vooraf duidelijk zijn wie welk risico draagt.’
Duurzaam, maar ook verzekerbaar?
Ook verduurzaming laat zien hoe sterk bouw en vastgoed met elkaar verbonden zijn. En hoe ook de installatiesector daarin steeds meer integreert. ‘Door de energietransitie, netcongestie en de roep van bedrijven om minder netafhankelijkheid veranderen de rol, verantwoordelijkheden en risico’s van bouw- én installatiebedrijven’, zegt Pouwels. ‘Zij plaatsen bij woon-, winkel- en bedrijfsgebouwen naast zonnepanelen steeds meer laadvoorzieningen en energieopslagsystemen. Bovendien worden installaties steeds digitaler en vaker op afstand bediend of gemonitord. Daarmee komen technische risico’s, brandrisico’s en cyberrisico’s dichter bij elkaar. Het is de vraag tot waar de risico’s en aansprakelijkheden van bouw- en installatiebedrijven reiken en waar ze overgaan naar de vastgoedeigenaar.’ Want diezelfde vastgoedeigenaar krijgt volgens De Witte te maken met meer vraagstukken en verplichtingen op het gebied van brandveiligheid, preventiemaatregelen en keuringen. ‘Voor beide partijen is het daarom verstandig om de verzekerbaarheid vroegtijdig mee te nemen. Verzekeraars kunnen vanuit acceptatie en preventie voorwaarden of preventie-eisen stellen, terwijl wetgeving en technische normeringen nog in ontwikkeling zijn. Op tijd met ons om de tafel gaan helpt om techniek, preventie en verzekerbaarheid beter op elkaar te laten aansluiten. Van eerste ontwerpschets en bouw tot oplevering en exploitatie.’
Wkb en UAV-GC 2025: afspraken worden belangrijker
Door naar wet- en regelgeving en contracten. Sinds 1 januari 2024 geldt de Wet kwaliteitsborging voor het bouwen (Wkb) voor bouwwerken in gevolgklasse 1. Waarmee een aannemer na oplevering aansprakelijk is voor gebreken die bij oplevering niet zijn ontdekt, tenzij deze hem niet zijn toe te rekenen. ‘Goed documenteren wordt daarmee nog belangrijker’, zegt Pouwels. ‘Wat is er afgesproken, uitgevoerd en bij oplevering geconstateerd? Een goed dossier helpt als later discussie ontstaat.’ Bij professionele opdrachtgevers kunnen partijen contractueel een andere aansprakelijkheidsverdeling afspreken. Een afwijking ten nadele van de opdrachtgever moet daarbij uitdrukkelijk in de aannemingsovereenkomst zijn vastgelegd. Ook de UAV-GC 2025 biedt keuzemogelijkheden over de aansprakelijkheid na oplevering. ‘Juist daarom moet een aannemer weten wat hij contractueel afspreekt en wat dat betekent voor zijn risico’s en verzekeringen’, aldus Pouwels. De Witte ziet het belang van die documentatie ook voor de vastgoedkant. ‘Voor een ontwikkelaar of vastgoedeigenaar is een goed dossier niet alleen belangrijk als er later discussie ontstaat. Het vormt ook een belangrijke basis voor beheer en onderhoud van het gebouw.’
Klopt de verzekerde waarde nog?
Ook na oplevering blijft risicobewustzijn essentieel, want gebouwen veranderen: ze worden verbouwd, krijgen een andere bestemming of er worden installaties toegevoegd. ‘Een vastgoedverzekering leg je niet jaren in een la’, zegt De Witte. ‘Als vastgoedeigenaar moet je blijven toetsen of de uitgangspunten waarop de verzekering is gebaseerd nog overeenkomen met de werkelijkheid. Klopt bijvoorbeeld de verzekerde herbouwwaarde nog? Een periodieke herbouwwaardetaxatie kan helpen om de verzekerde waarde actueel te houden en het risico op onderverzekering te beperken. Wat zo’n taxatie precies betekent voor eventuele schadeafwikkeling, hangt mede af van de polisvoorwaarden en de wijze waarop de waarde is vastgesteld. Minstens zo belangrijk is goede risico-informatie. De verzekeraar moet een compleet beeld krijgen van het object, het gebruik en relevante ontwikkelingen. Hoe beter het risico in beeld is, hoe beter we kunnen beoordelen of de verzekering daarbij aansluit.’
AI verandert het speelveld
De oprukkende digitalisering en AI brengen in bouw en vastgoed nieuwe risico’s met zich mee. ‘Ontwerp, planning en analyse worden steeds digitaler’, zegt Pouwels. ‘AI kan processen versnellen, maar het gebruik ervan neemt de verantwoordelijkheid van betrokken partijen niet weg. Een fout in een ontwerp verdwijnt niet doordat er AI in het ontwerpproces is gebruikt. De interessante vraag is juist: wie controleert de output, wie neemt de uiteindelijke beslissing en hoe zijn verantwoordelijkheden tussen partijen verdeeld? Tegelijk delen bouwbedrijven en andere ketenpartners BIM-modellen, projectinformatie en planningen digitaal en in de cloud. Daarmee worden cyber- en datarisico’s eveneens onderdeel van het risicoprofiel van bouwprojecten.’ De Witte benadrukt dat het ook voor een ontwikkelaar of vastgoedeigenaar belangrijk is om te weten waar die verantwoordelijkheden in de keten liggen. ‘Nieuwe technologie verandert de manier waarop we werken, maar niet de noodzaak om vooraf duidelijk te hebben wie welk risico draagt.’
Wie draagt welk risico?
Juist op die vraag komen beide disciplines bij elkaar. ‘Kijk naar RED Company in het coverartikel’, zegt De Witte. ‘Ontwikkelen, bouwen en exploiteren komen daar samen. Marc en ik brengen ieder vanuit onze eigen discipline kennis in om het totale risicoprofiel te kunnen overzien.’ Per project kijken de specialisten van Meijers vanuit risico- en verzekeringsperspectief naar de verdeling van verantwoordelijkheden en risico’s. Welke risico’s kunnen worden voorkomen of beperkt? Welke zijn contractueel bij een andere partij neergelegd? Wat kan worden verzekerd en welk risico blijft bewust bij de onderneming?
‘Dat is altijd maatwerk’, zegt Pouwels. ‘Een ontwikkelaar kan niet ieder risico bij de aannemer neerleggen. Andersom geldt hetzelfde. Uiteindelijk moet iedere partij weten wat zij zelf draagt. Een belangrijk moment is de overgang van bouw naar exploitatie. Rond oplevering en ingebruikname verandert het risicoprofiel. Juist dan moeten de verzekeringen voor de bouw- en exploitatiefase goed op elkaar aansluiten, zodat duidelijk is welke risico’s waar zijn ondergebracht.’
Nieuwe businessmodellen, nieuwe risico’s
Pouwels en De Witte bespreken alle genoemde ontwikkelingen regelmatig met de productspecialisten en verzekeraars. ‘Want het is belangrijk dat verzekeringen met die ontwikkelingen meebewegen. Onze rol als makelaar is om duidelijk te maken wat een onderneming doet, welke verantwoordelijkheden daarbij horen en welke risico’s daaruit voortkomen. Dat geeft verzekeraars het juiste beeld en stelt ons in staat om te beoordelen of bestaande polissen moeten worden aangepast en welke nieuwe dekkingen er nodig zijn.’
Naar inhoudsopgave


Delen:
‘Wie opschuift in de keten, moet weten welke risico’s meebewegen’
Bouw en commercieel vastgoed schuiven in elkaar
Visie
Naar inhoudsopgave
Lees ook ons
andere magazine over risicomanagement
in de bouw-, infra- & installatiesector
AI verandert het speelveld
De oprukkende digitalisering en AI brengen in bouw en vastgoed nieuwe risico’s met zich mee. ‘Ontwerp, planning en analyse worden steeds digitaler’, zegt Pouwels. ‘AI kan processen versnellen, maar het gebruik ervan neemt de verantwoordelijkheid van betrokken partijen niet weg. Een fout in een ontwerp verdwijnt niet doordat er AI in het ontwerpproces is gebruikt. De interessante vraag is juist: wie controleert de output, wie neemt de uiteindelijke beslissing en hoe zijn verantwoordelijkheden tussen partijen verdeeld? Tegelijk delen bouwbedrijven en andere ketenpartners BIM-modellen, projectinformatie en planningen digitaal en in de cloud. Daarmee worden cyber- en datarisico’s eveneens onderdeel van het risicoprofiel van bouwprojecten.’ De Witte benadrukt dat het ook voor een ontwikkelaar of vastgoedeigenaar belangrijk is om te weten waar die verantwoordelijkheden in de keten liggen. ‘Nieuwe technologie verandert de manier waarop we werken, maar niet de noodzaak om vooraf duidelijk te hebben wie welk risico draagt.’
Wie draagt welk risico?
Juist op die vraag komen beide disciplines bij elkaar. ‘Kijk naar RED Company in het coverartikel’, zegt De Witte. ‘Ontwikkelen, bouwen en exploiteren komen daar samen. Marc en ik brengen ieder vanuit onze eigen discipline kennis in om het totale risicoprofiel te kunnen overzien.’ Per project kijken de specialisten van Meijers vanuit risico- en verzekeringsperspectief naar de verdeling van verantwoordelijkheden en risico’s. Welke risico’s kunnen worden voorkomen of beperkt? Welke zijn contractueel bij een andere partij neergelegd? Wat kan worden verzekerd en welk risico blijft bewust bij de onderneming?
‘Dat is altijd maatwerk’, zegt Pouwels. ‘Een ontwikkelaar kan niet ieder risico bij de aannemer neerleggen. Andersom geldt hetzelfde. Uiteindelijk moet iedere partij weten wat zij zelf draagt. Een belangrijk moment is de overgang van bouw naar exploitatie. Rond oplevering en ingebruikname verandert het risicoprofiel. Juist dan moeten de verzekeringen voor de bouw- en exploitatiefase goed op elkaar aansluiten, zodat duidelijk is welke risico’s waar zijn ondergebracht.’
Nieuwe businessmodellen, nieuwe risico’s
Pouwels en De Witte bespreken alle genoemde ontwikkelingen regelmatig met de productspecialisten en verzekeraars. ‘Want het is belangrijk dat verzekeringen met die ontwikkelingen meebewegen. Onze rol als makelaar is om duidelijk te maken wat een onderneming doet, welke verantwoordelijkheden daarbij horen en welke risico’s daaruit voortkomen. Dat geeft verzekeraars het juiste beeld en stelt ons in staat om te beoordelen of bestaande polissen moeten worden aangepast en welke nieuwe dekkingen er nodig zijn.’
‘Risico’s bekijken we niet vanuit één fase, maar juist in hun onderlinge samenhang’
Duurzaam, maar ook verzekerbaar?
Ook verduurzaming laat zien hoe sterk bouw en vastgoed met elkaar verbonden zijn. En hoe ook de installatiesector daarin steeds meer integreert. ‘Door de energietransitie, netcongestie en de roep van bedrijven om minder netafhankelijkheid veranderen de rol, verantwoordelijkheden en risico’s van bouw- én installatiebedrijven’, zegt Pouwels. ‘Zij plaatsen bij woon-, winkel- en bedrijfsgebouwen naast zonnepanelen steeds meer laadvoorzieningen en energieopslagsystemen. Bovendien worden installaties steeds digitaler en vaker op afstand bediend of gemonitord. Daarmee komen technische risico’s, brandrisico’s en cyberrisico’s dichter bij elkaar. Het is de vraag tot waar de risico’s en aansprakelijkheden van bouw- en installatiebedrijven reiken en waar ze overgaan naar de vastgoedeigenaar.’ Want diezelfde vastgoedeigenaar krijgt volgens De Witte te maken met meer vraagstukken en verplichtingen op het gebied van brandveiligheid, preventiemaatregelen en keuringen. ‘Voor beide partijen is het daarom verstandig om de verzekerbaarheid vroegtijdig mee te nemen. Verzekeraars kunnen vanuit acceptatie en preventie voorwaarden of preventie-eisen stellen, terwijl wetgeving en technische normeringen nog in ontwikkeling zijn. Op tijd met ons om de tafel gaan helpt om techniek, preventie en verzekerbaarheid beter op elkaar te laten aansluiten. Van eerste ontwerpschets en bouw tot oplevering en exploitatie.’
Wkb en UAV-GC 2025: afspraken worden belangrijker
Door naar wet- en regelgeving en contracten. Sinds 1 januari 2024 geldt de Wet kwaliteitsborging voor het bouwen (Wkb) voor bouwwerken in gevolgklasse 1. Waarmee een aannemer na oplevering aansprakelijk is voor gebreken die bij oplevering niet zijn ontdekt, tenzij deze hem niet zijn toe te rekenen. ‘Goed documenteren wordt daarmee nog belangrijker’, zegt Pouwels. ‘Wat is er afgesproken, uitgevoerd en bij oplevering geconstateerd? Een goed dossier helpt als later discussie ontstaat.’ Bij professionele opdrachtgevers kunnen partijen contractueel een andere aansprakelijkheidsverdeling afspreken. Een afwijking ten nadele van de opdrachtgever moet daarbij uitdrukkelijk in de aannemingsovereenkomst zijn vastgelegd. Ook de UAV-GC 2025 biedt keuzemogelijkheden over de aansprakelijkheid na oplevering. ‘Juist daarom moet een aannemer weten wat hij contractueel afspreekt en wat dat betekent voor zijn risico’s en verzekeringen’, aldus Pouwels. De Witte ziet het belang van die documentatie ook voor de vastgoedkant. ‘Voor een ontwikkelaar of vastgoedeigenaar is een goed dossier niet alleen belangrijk als er later discussie ontstaat. Het vormt ook een belangrijke basis voor beheer en onderhoud van het gebouw.’
Klopt de verzekerde waarde nog?
Ook na oplevering blijft risicobewustzijn essentieel, want gebouwen veranderen: ze worden verbouwd, krijgen een andere bestemming of er worden installaties toegevoegd. ‘Een vastgoedverzekering leg je niet jaren in een la’, zegt De Witte. ‘Als vastgoedeigenaar moet je blijven toetsen of de uitgangspunten waarop de verzekering is gebaseerd nog overeenkomen met de werkelijkheid. Klopt bijvoorbeeld de verzekerde herbouwwaarde nog? Een periodieke herbouwwaardetaxatie kan helpen om de verzekerde waarde actueel te houden en het risico op onderverzekering te beperken. Wat zo’n taxatie precies betekent voor eventuele schadeafwikkeling, hangt mede af van de polisvoorwaarden en de wijze waarop de waarde is vastgesteld. Minstens zo belangrijk is goede risico-informatie. De verzekeraar moet een compleet beeld krijgen van het object, het gebruik en relevante ontwikkelingen. Hoe beter het risico in beeld is, hoe beter we kunnen beoordelen of de verzekering daarbij aansluit.’
‘Waar bouw en vastgoed elkaar raken, brengen wij de kennis van onze teams Bouw & Infra en Commercieel Vastgoed bij elkaar’
Ketenpartijen in beweging
De werelden van bouw en vastgoed groeien dus naar elkaar toe. ‘Dan moeten risicomanagement en verzekeringen meebewegen’, benadrukt De Witte. ‘En voor Meijers is dat geen nieuw terrein. We zijn thuis in de hele keten. En waar beide werelden elkaar raken, brengen wij de kennis van onze teams Bouw & Infra en Commercieel Vastgoed bij elkaar. Van ontwerp, ontwikkeling en bouw tot financiering, exploitatie en assetmanagement. We bekijken risico’s dan niet vanuit één oogpunt, maar juist in hun onderlinge samenhang. Uiteindelijk moet elke onderneming in de keten weten welke risico’s er zijn in de verschillende fases van bouw en ontwikkeling én of en in hoeverre zij die risico’s kan en wil dragen.’
Voorkomen, beperken, verzekeren en zelf dragen
Voor de klant is Meijers daarom één centraal aanspreekpunt, met daarachter de specialistische kennis van beide Meijers-teams. ‘We brengen eerst in kaart welke risico’s je kunt voorkomen of beperken, hoe verantwoordelijkheden en risico’s contractueel zijn verdeeld en wat je zelf kunt en wilt dragen’, zegt Pouwels. ‘Vervolgens kijken we welke risico’s je wilt verzekeren en hoe de verschillende verzekeringen op elkaar moeten aansluiten. Dat kan gaan om verzekeringsoplossingen voor ontwerp-, bouw- en aansprakelijkheidsrisico’s tijdens ontwikkeling en bouw, maar ook om opstal-, huurderving- en bedrijfsschadeverzekeringen tijdens de exploitatie. Zo beweegt de verzekeringsoplossing mee met de rol die een onderneming in de keten vervult.’
Opdrachtgever in je eigen gebouw
Transformatie is een goed voorbeeld van waar beide werelden samenkomen. Kantoren worden woningen, winkelpanden krijgen een nieuwe functie en bestaand vastgoed wordt ingrijpend verduurzaamd. ‘Het gaat om objecten waarin vermogen zit en waarmee inkomsten worden gegenereerd’, zegt De Witte. ‘Maar als vastgoedeigenaar ben je ook ineens opdrachtgever van een bouwproject in je eigen gebouw. En je hebt niet alleen te maken met het nieuwe werk, maar ook met het bestaande casco, huurders, omliggende eigendommen en soms een exploitatie die tijdens de werkzaamheden doorgaat.’ Pouwels kijkt vanuit de andere kant naar hetzelfde project. ‘Het is tegelijkertijd een bouwproject met eigen belangen en verantwoordelijkheden. Juist daarom moet vooraf duidelijk zijn wie welk risico draagt.’
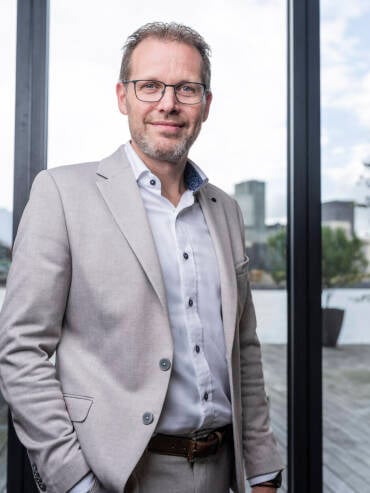
Marc Pouwels (Bouw & Infra)
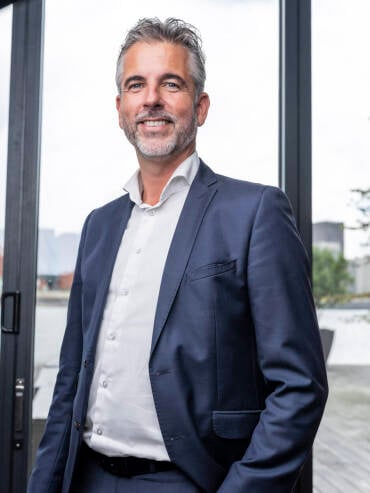
Simon de Witte (Commercieel Vastgoed)
‘We zijn thuis in de hele keten. Van ontwerp, ontwikkeling en bouw tot financiering, exploitatie en assetmanagement’
Risicomanagement en verzekeren: daar draait hun vak om. Maar minstens zo gedreven praten Pouwels en De Witte over hun markten. Ze werken er dan ook al jaren in. ‘De bouwsector ontwikkelt zich steeds meer richting een ontwikkelaarsmarkt’, trapt Pouwels af. ‘Aannemers beperken zich steeds minder tot alleen de uitvoering. Ze nemen bijvoorbeeld ook ontwerp- of ontwikkeltaken op zich en daar horen andere verantwoordelijkheden bij. Dat moet passen bij de kennis en organisatie van je bedrijf, maar je moet je óók als ondernemer vooraf bewust zijn van je nieuwe risico’s, de afspraken die je over aansprakelijkheden maakt en de verzekeringen die je afsluit.’
Vooraf in gesprek: risicobewustzijn is essentieel
Datzelfde geldt volgens De Witte voor de vastgoedmarkt. ‘Een belegger die zelf gaat ontwikkelen, krijgt te maken met bouwrisico’s en aansprakelijkheidsvraagstukken tijdens de bouw. Een ontwikkelaar die vastgoed na oplevering in bezit houdt en zelf gaat verhuren, neemt ook de eigendoms- en exploitatierisico’s op zich. Daarnaast zien we dat vastgoedeigenaren, beleggers en ontwikkelaars bij transformatie, verduurzaming of nieuwbouw een steeds actievere rol spelen bij het organiseren en coördineren van bouwactiviteiten. Dat vraagt om duidelijke contractuele afspraken over de verdeling van risico’s, aansprakelijkheden en verzekeringsverantwoordelijkheden. Je krijgt als ondernemer dan te maken met andere risico’s dan je vanuit je oorspronkelijke bedrijfsactiviteiten gewend bent. Wij gaan daar met onze klanten het liefst over in gesprek vóórdat ze nieuwe stappen zetten.’

De grenzen tussen ontwikkelen, bouwen, beleggen en exploiteren vervagen. Bouwbedrijven bewegen richting ontwerp en ontwikkeling. Vastgoedpartijen ontwikkelen, transformeren en exploiteren steeds vaker zelf. Dat biedt kansen, maar verandert ook het risicoprofiel. Senior Practice Leaders Marc Pouwels (Bouw & Infra) en Simon de Witte (Commercieel Vastgoed) van Meijers geven hierop hun visie en benadrukken: wie opschuift in de keten, moet weten welke risico’s meebewegen.


Delen: