Lees verder
Actueel
Houd rekening met strenge eisen en extra preventiemaatregelen
Houtbouw: de overheid
is ambitieus,
verzekeraars voorzichtig


Delen:
Pascal Saura
Risk engineer bij Meijers
Eelko van den Hooff
Risk engineer bij Meijers
Belangrijke wet- en regelgeving, nu en straks
Vanaf 2030 moeten alle nieuwe gebouwen volledig emissievrij zijn. Voor overheidsgebouwen geldt deze verplichting al vanaf 1 januari 2028.
EPBD IV (Energy Performance of Buildings Directive IV): Vernieuwde Europese richtlijn voor de energieprestatie van gebouwen. Met als uiteindelijk doel de volledige gebouwde omgeving in Europa tegen 2050 emissievrij te maken.
NTA 6125: Richtlijn voor brandveiligheid van massieve houtbouw tot 35 meter, met vier hoogtecategorieën en vijftien maatregelenpakketten. Gericht op persoonsveiligheid, niet op schadebeperking.
MPG (MilieuPrestatie Gebouwen): De wettelijke eis aan de milieubelasting van de gebruikte materialen. Sinds 1 juli 2026 vijftien procent strenger voor kantoren en voor het eerst ook van kracht voor scholen, winkels, zorg en industrie.
Handreiking Hout(hoog)bouw: De VNAB en de Taskforce Hout(hoog)bouw hebben een eerste handreiking opgesteld voor de beoordeling en beheersing van risico’s bij houtbouwprojecten. Deze helpt bouwers, ontwikkelaars en verzekeraars om risico’s vroegtijdig in kaart te brengen en maatregelen af te stemmen. Daarbij staan preventie, verzekerbaarheid en projectspecifieke afwegingen centraal.
Bbl (Besluit bouwwerken leefomgeving): De inmiddels bekende opvolger van het Bouwbesluit. Bevat alle technische bouwvoorschriften, van constructie en brandveiligheid tot energie en milieu.

contact op
Naar inhoudsopgave
‘De onzekerheid en risico’s zitten vooral in de schade na de brand. Bij massief hout is die veel ingrijpender en soms onomkeerbaar’
‘Verzekeraars kijken voorzichtig naar de opkomst van met name gestapelde houtbouw. ‘Omdat er in Nederland nog nauwelijks schadehistorie is'
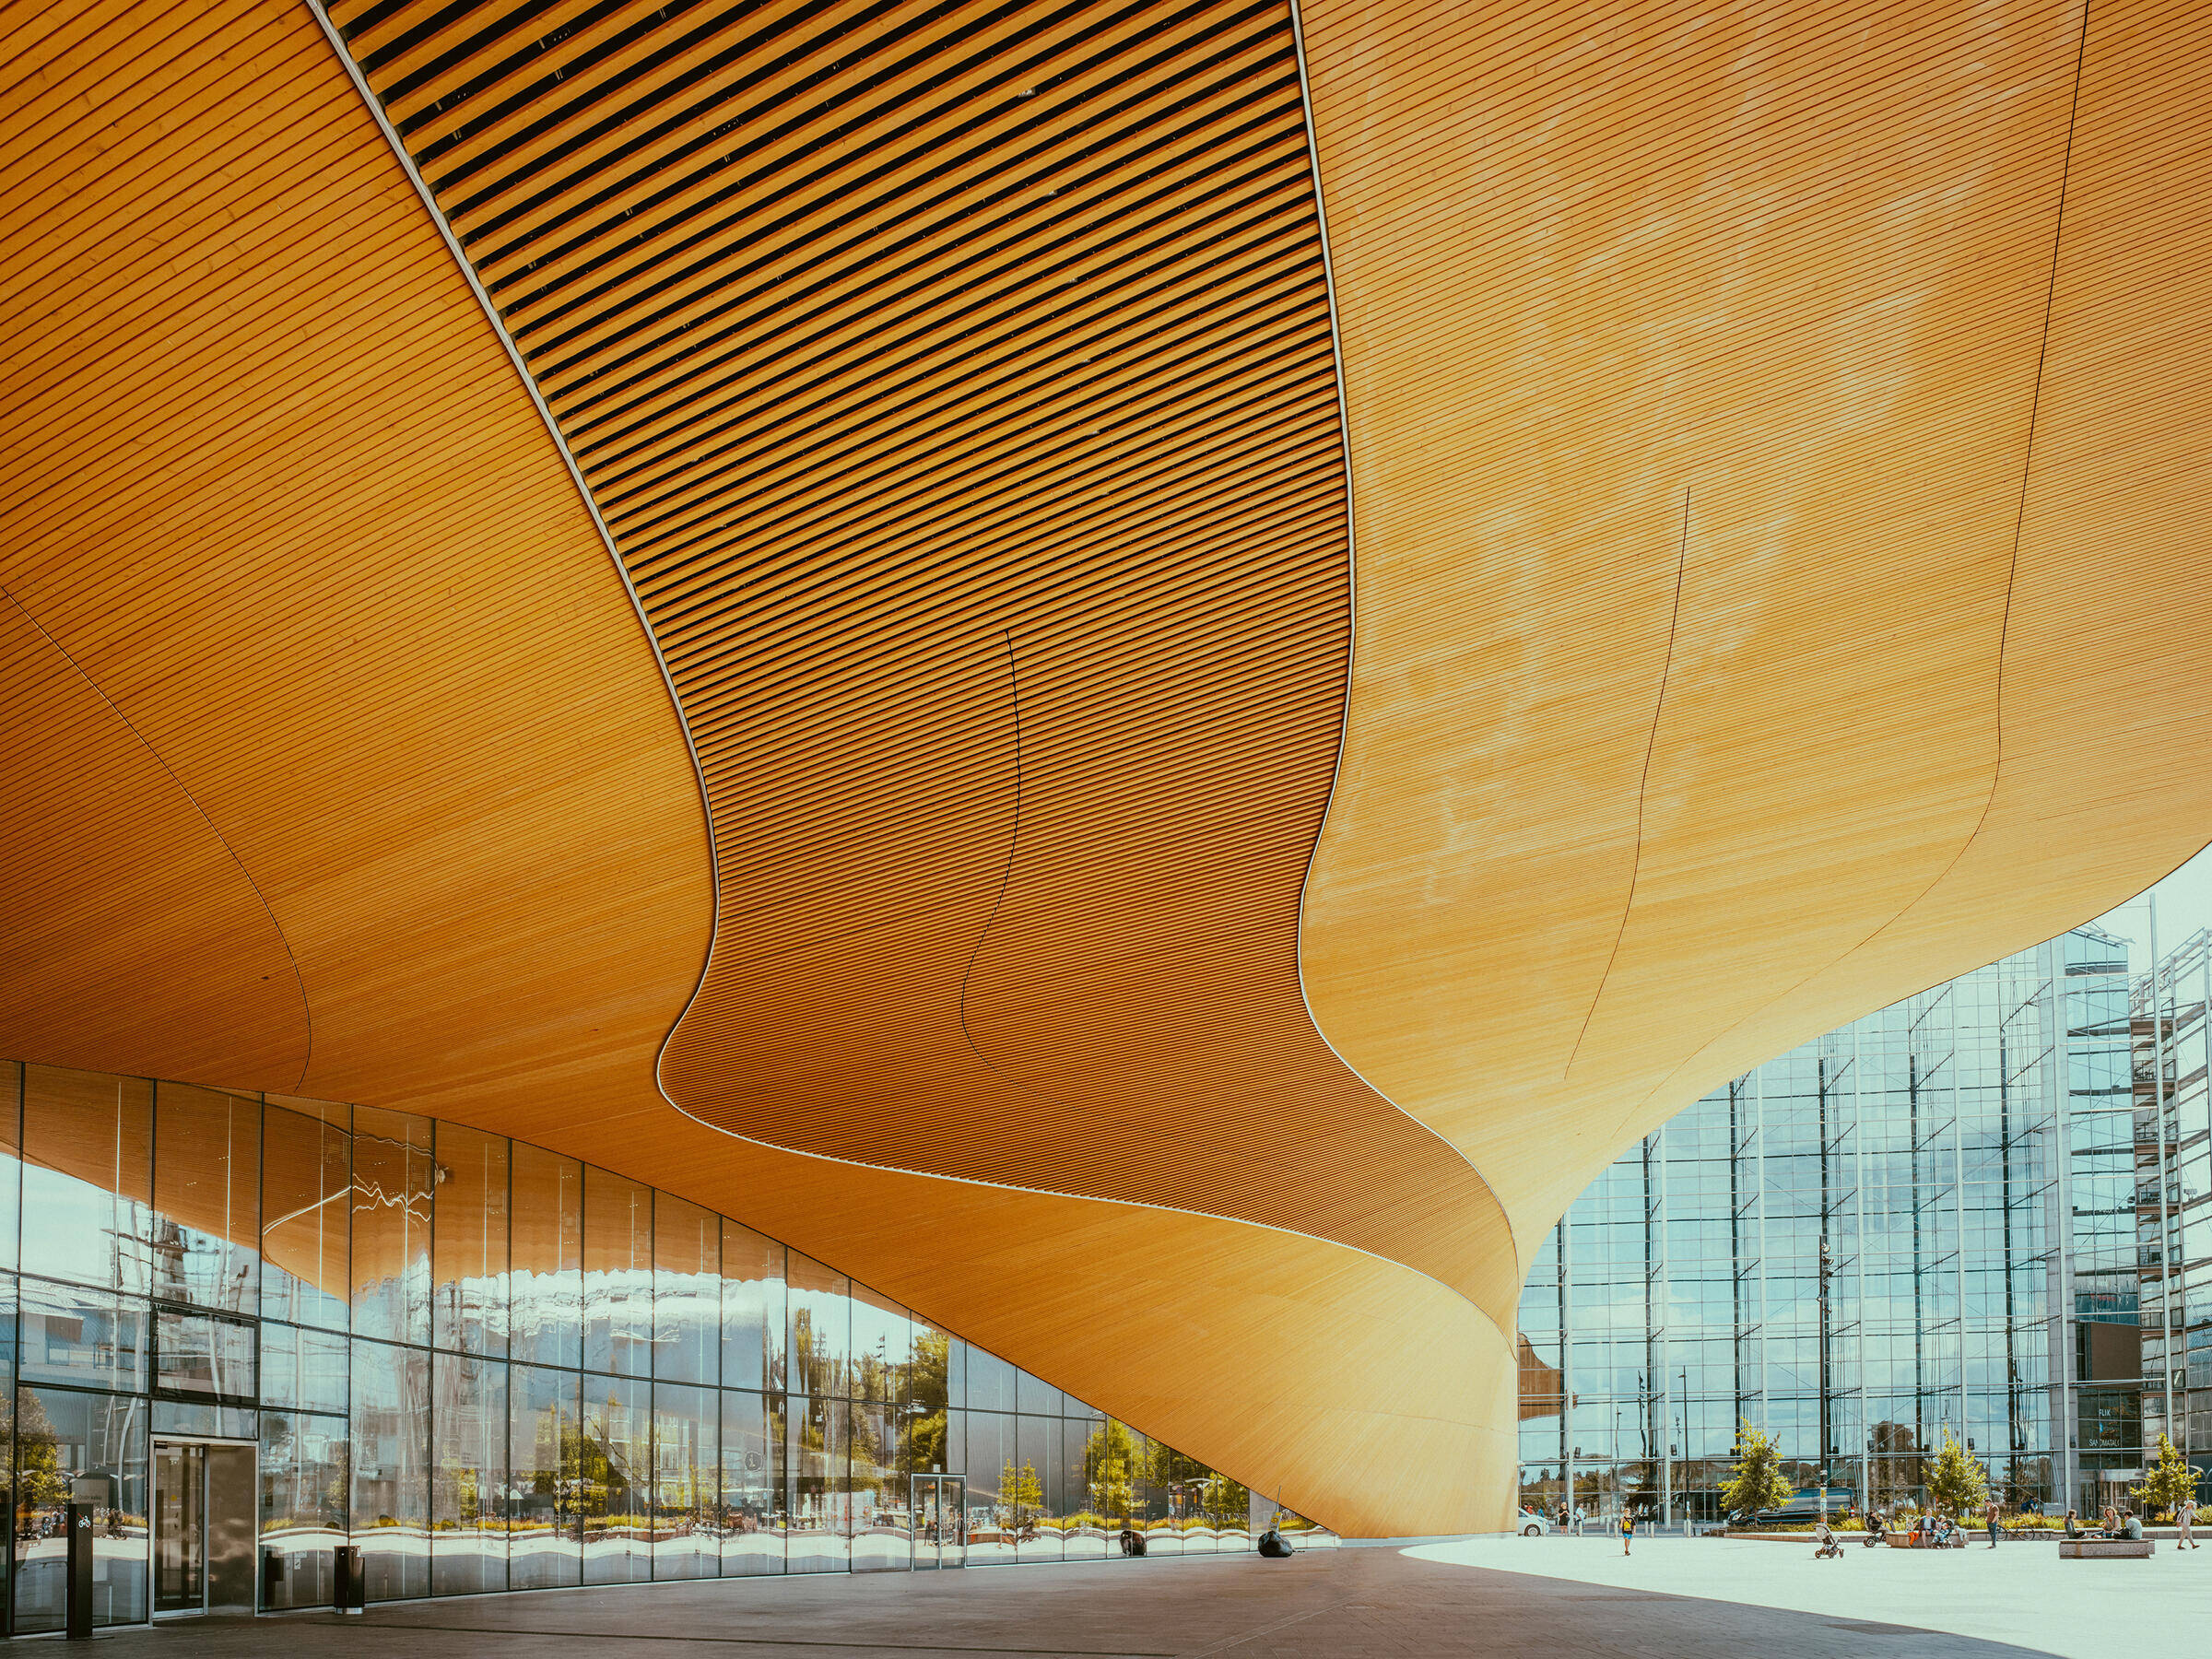
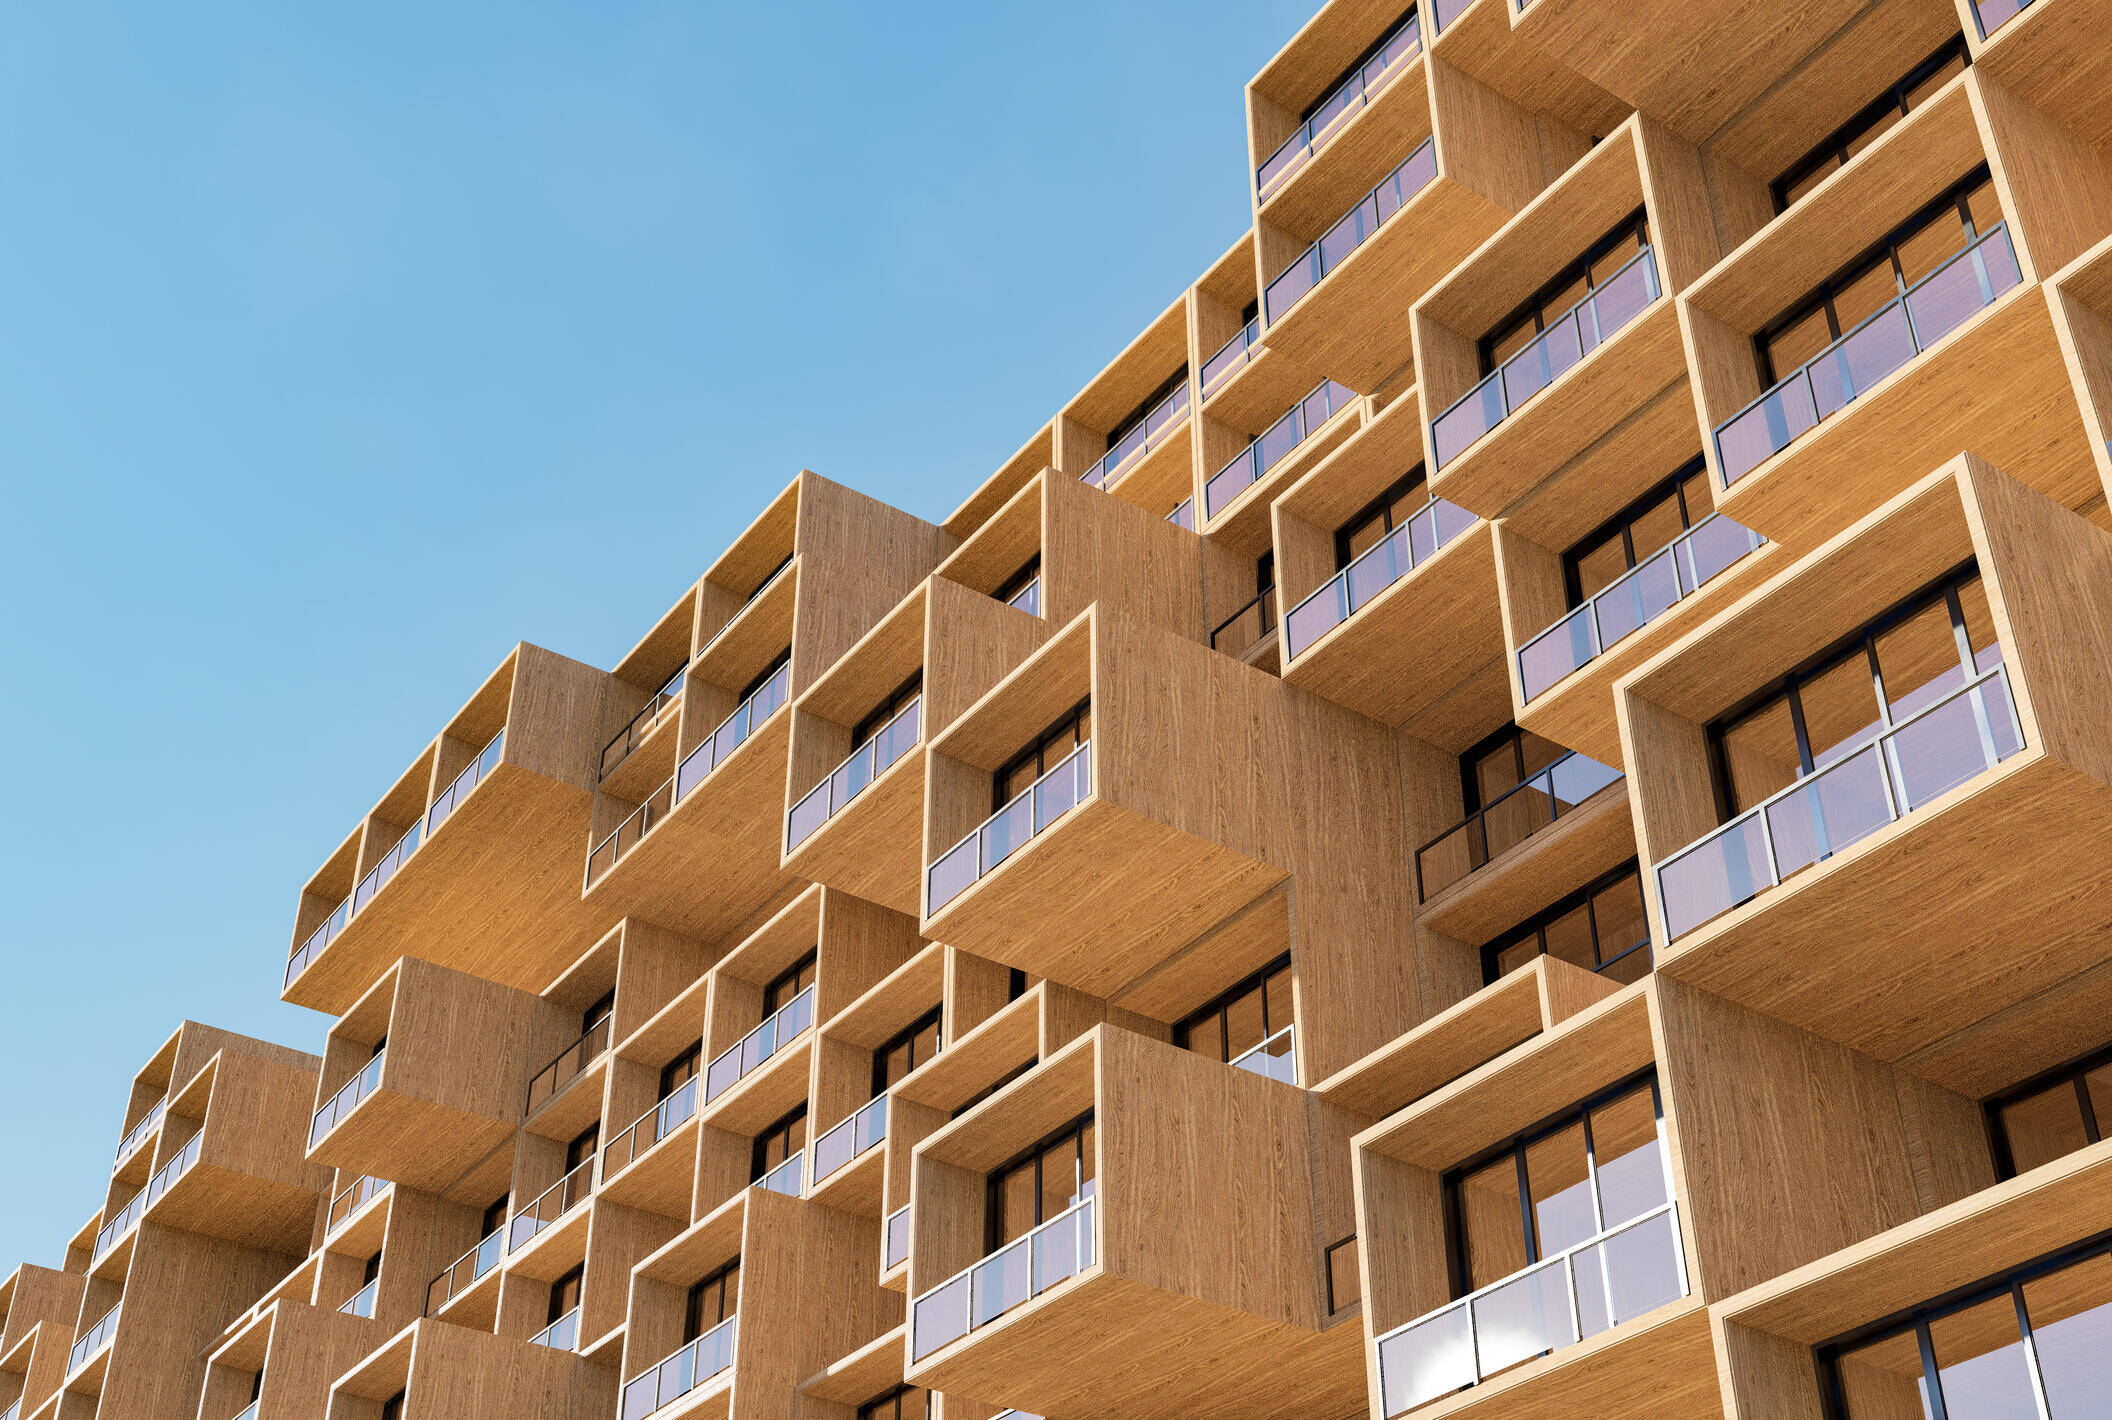
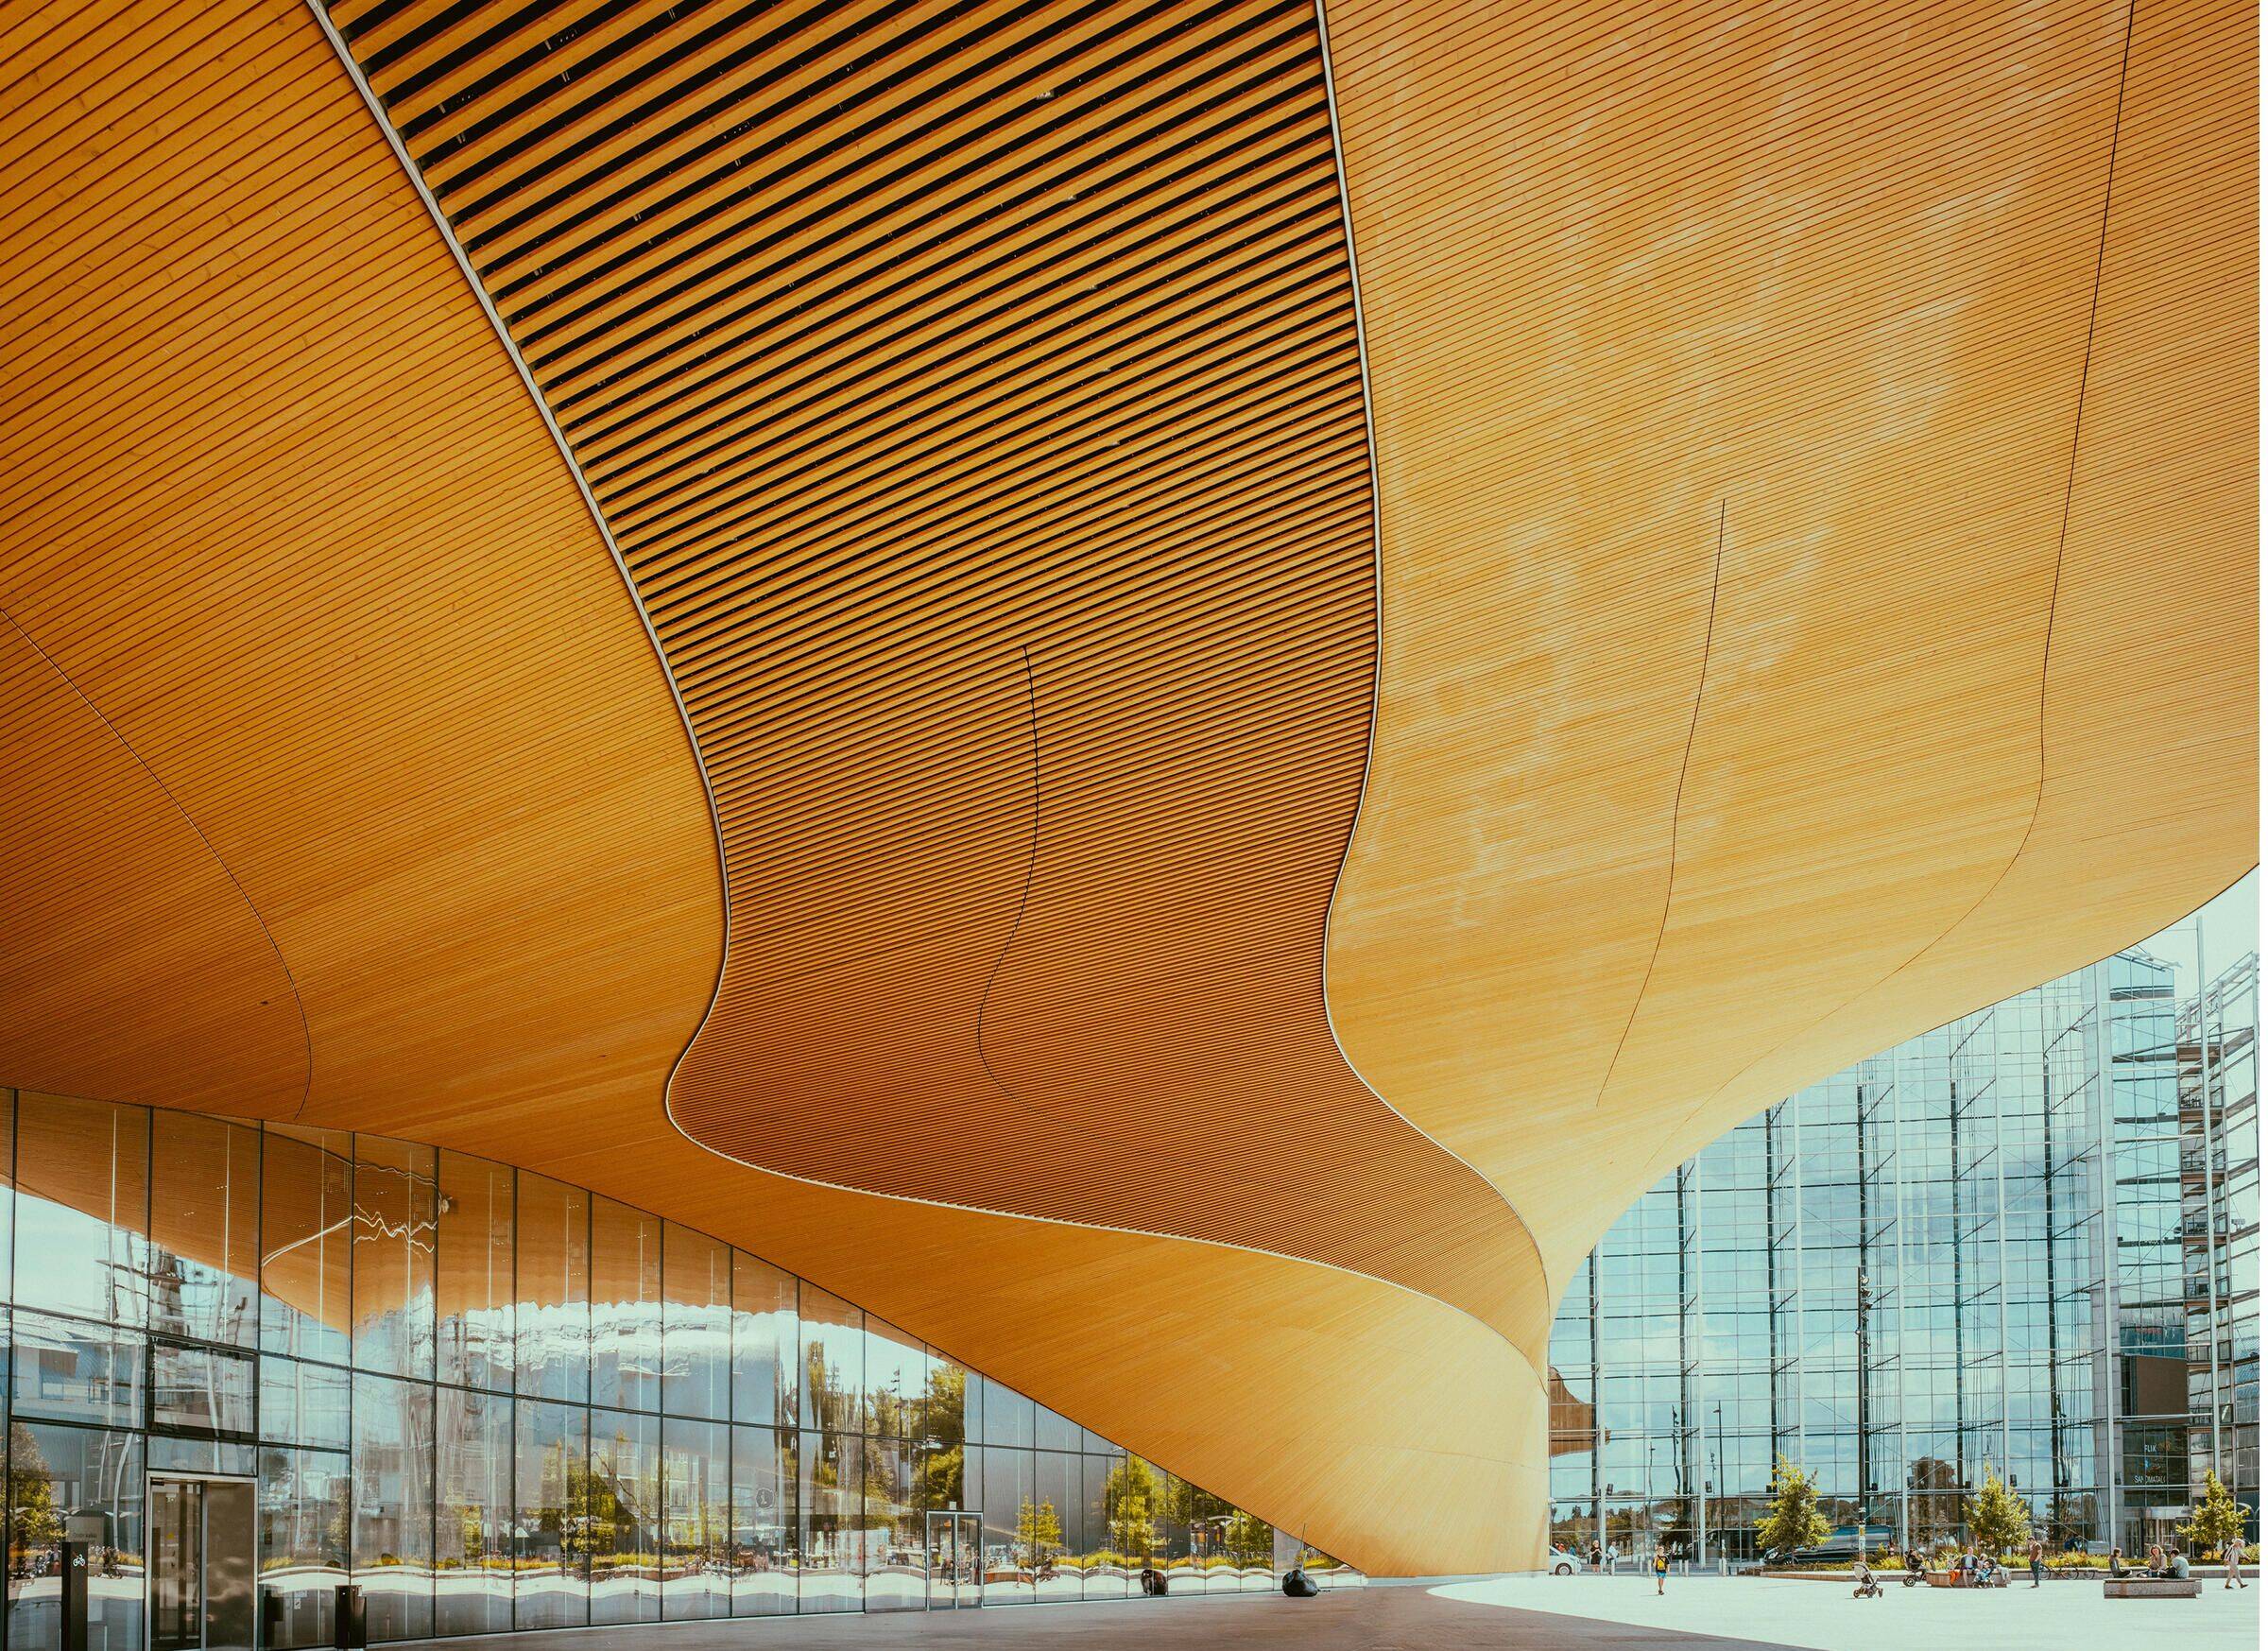
Woningen, woontorens en complete kantoorcomplexen verrijzen steeds vaker in hout. De overheid moedigt dat van harte aan: biobased en circulair bouwen staan hoog op de agenda, houtbouw scoort daar bij uitstek op. Maar verzekeraars zijn vooralsnog voorzichtig, vooral vanwege brand- en waterrisico’s. ‘Houtbouwprojecten zijn wel degelijk te verzekeren. Maar houd rekening met scherpe voorwaarden en extra preventiemaatregelen die verzekeraars eisen’, zeggen risk engineers Eelko van den Hooff en Pascal Saura van Meijers.
De overheid stuurt aan op minder milieubelasting door de materialen die je in gebouwen verwerkt’, begint Eelko van den Hooff. ‘Meer biobased materialen en - richting 2030 - de helft minder nieuwe grondstoffen. Daarbij komt de ambitie om alle nieuwe woningen en kantoren circulair te bouwen: losmaakbaar, modulair en her te gebruiken materialen. De overheid zelf stelt subsidies beschikbaar, biedt fiscale voordelen en stelt eisen bij eigen aanbestedingen. Qua regelgeving is er De MilieuPrestatie Gebouwen (MPG) in het Besluit bouwwerken leefomgeving (BBl), waarvan de eisen per 1 juli 2026 zijn aangescherpt. Een wettelijk verplichte maatstaf die de totale milieubelasting van alle gebruikte materialen in een nieuw gebouw in kaart brengt. Hoe lager de MPG-score is, hoe milieuvriendelijker en duurzamer het materiaalgebruik van het gebouw is.’
Gestapelde houtbouw, nauwelijks schadehistorie
Terwijl de overheid dus aanmoedigt, kijken verzekeraars veel voorzichtiger naar de opkomst van met name gestapelde houtbouw. ‘Dat komt onder meer doordat er in Nederland nog nauwelijks schadehistorie is’, zegt Pascal Saura. ‘Data om risico’s in te schatten zijn er dus niet. Dat vertaalt zich in strengere acceptatievoorwaarden, hogere premies en soms een beperkte dekking. Dat is geen onwil, maar verzekeraars willen wel weten waar ze aan toe zijn voor ze een polis afsluiten.’
Voorspelbaar brandgedrag, onvoorspelbare nasleep
Massief hout verkoolt, de verkoolde laag beschermt de kern eronder. Het brandgedrag is behoorlijk voorspelbaar en constructief goed door te rekenen. ‘De onzekerheid en risico’s zitten vooral in de schade na de brand’, vertelt Van den Hooff. ‘Bij beton en staal kun je vaak een deel van de constructie herstellen. Bij massief hout is schade veel ingrijpender en soms onomkeerbaar. Denk aan de vervanging van aangetaste elementen, bluswaterschade in vloeren en wanden, een langere hersteltijd en dus grotere bedrijfsschade. Dat is compleet anders dan de bouwsector en de verzekeraars jarenlang gewend waren. Een extra aandachtspunt hierbij is het toenemende gebruik van biobased gevelelementen en isolatiematerialen. Hoe reageren die op grote hoeveelheden (blus)water? Hoe instrueer je toekomstige bewoners over wat wel en niet mag? Daarover is nog weinig bekend.’
Preventiemaatregelen leiden tot nieuwe risico’s
De eisen van verzekeraars richten zich met name op preventie. ‘Denk aan brandwerende en brandvertragende maatregelen’, zegt Saura. ‘Daarnaast zijn er strenge eisen ten aanzien van de indeling in veilige compartimenten en automatische blussystemen. Hoe hoger het gebouw, hoe moeilijker de brandweer van buitenaf de brand kan bestrijden. Hun standaard redvoertuigen hebben een maximaal bereik van dertig tot 32 meter. De hoogte in zonder sprinklerinstallatie? Dat accepteren verzekeraars niet.’ Tegelijk waarschuwt hij tegen het idee dat een sprinkler alle zorgen wegneemt. ‘Sprinklers redden het gebouw van vuur, maar ze beschadigen het vervolgens met heel veel water. Bij hout is dat een reëel probleem. Dat moet je in het ontwerp opvangen. Met bijvoorbeeld lekdetectie, waterstopkleppen en het vermijden van leidingen in ontoegankelijke houten constructies.
Preventie op de bouwplaats
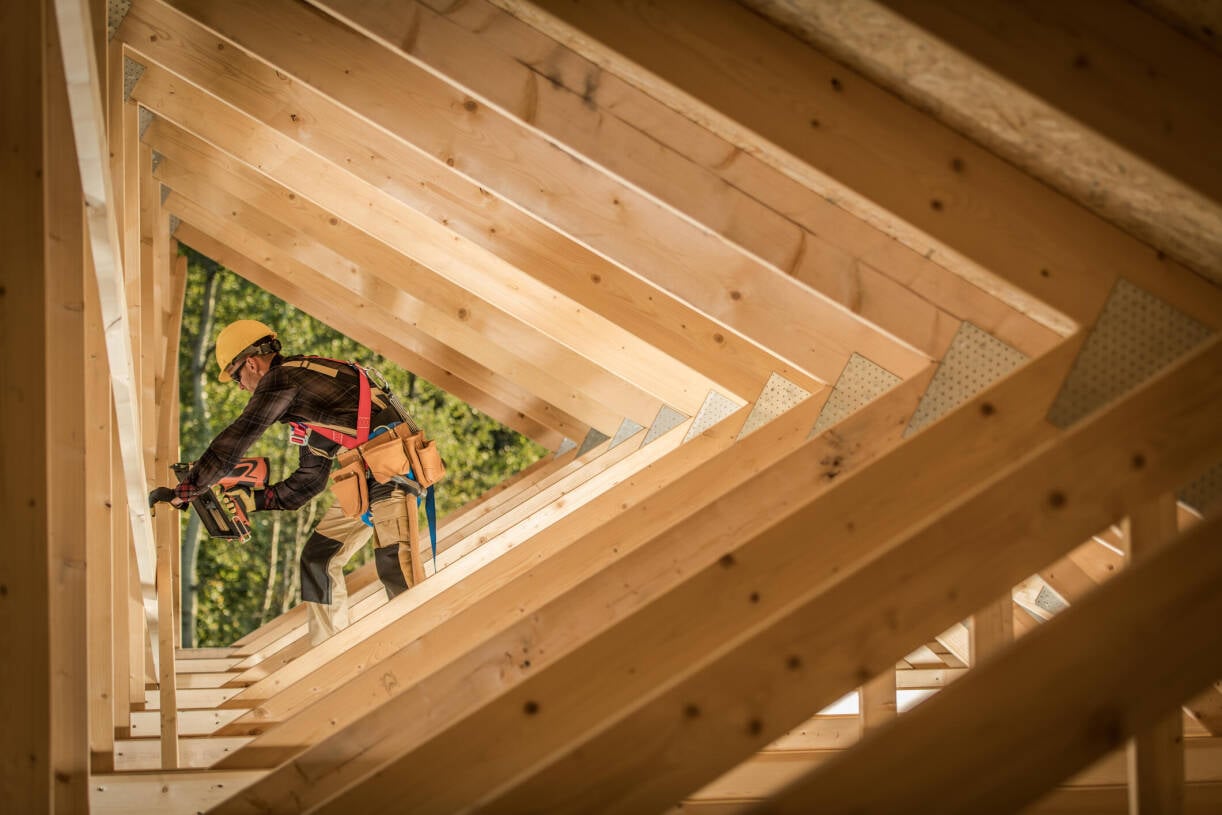
Water is volgens Van den Hooff sowieso het risico dat het vaakst wordt onderschat. ‘Hout reageert direct op vocht: zwelling, schimmel, houtrot. En het gemene is dat je het niet meteen ziet. Een constructie of montagefout of hout dat tijdens de bouw te lang in de regen heeft gestaan, openbaart zich pas ver nadat het gebouw is opgeleverd. Je moet dus óók op de bouwplaats vergaande preventiemaatregelen nemen. Met een vochtbeheersplan van transport tot oplevering, met vochtmetingen voordat de afbouw begint. En in de gebruiksfase met vochtsensoren voor continue monitoring. Het is allemaal effectief, maar ook een extra investering.’
Aandacht voor brandveiligheid
Op de bouwplaats zijn er volgens Saura ook andere risico’s om rekening mee te houden. ‘De brandveiligheidsvoorzieningen in het gebouw zijn dan nog niet actief, terwijl medewerkers er wel lassen en slijpen. Verzekeraars kijken daarom scherp naar preventiemaatregelen op de bouwplaats bij opslag en gebruik van houten en/of andere brandbare bouwmaterialen. Er worden vaak aanvullende preventiemaatregelen gesteld. Verder is er sinds oktober 2025 de NTA 6125. Deze richt zich op brandveiligheid van massieve houtbouw en gaat daarbij verder dan alleen persoonsveiligheid. Ook brandbeheersing, blusbaarheid, schadebeperking en daarmee de verzekerbaarheid spelen een belangrijke rol.’
Verzekeren is altijd maatwerk
‘Een project kan volledig voldoen aan het Bbl en andere richtlijnen, en tóch tegen extra eisen van de verzekeraar aanlopen’, vat Saura samen. ‘Wat niet wegneemt dat houtbouw wel degelijk verzekerbaar is. Elk project is daarbij maatwerk. Daarom is het goed om te zien dat de VNAB en de Taskforce Hout(hoog)bouw een eerste handreiking hebben opgesteld voor de beoordeling en beheersing van risico’s bij houtbouw- en houthoogbouwprojecten. Die handreiking helpt in de beoordeling en beheersing van de risico’s. Als bouwer of ontwikkelaar is het daarom zaak vooraf goed alle afwegingen te maken. Neem alle aspecten mee, zoals investering in preventie, premie, eigen risico en de geboden dekking, dekkingsvoorwaarden noem maar op.’
Meijers is dé ervaren partner in risicomanagement en verzekeren voor de bouw- en vastgoedsector. Heeft u vragen? Neem gerust contact met ons op.
Houd rekening met strenge eisen en extra preventiemaatregelen
Houtbouw:
de overheid is ambitieus, verzekeraars voorzichtig
Actueel

Handreiking Hout(hoog)bouw: De VNAB en de Taskforce Hout(hoog)bouw hebben een eerste handreiking opgesteld voor de beoordeling en beheersing van risico’s bij houtbouwprojecten. Deze helpt bouwers, ontwikkelaars en verzekeraars om risico’s vroegtijdig in kaart te brengen en maatregelen af te stemmen. Daarbij staan preventie, verzekerbaarheid en projectspecifieke afwegingen centraal.
Vanaf 2030 moeten alle nieuwe gebouwen volledig emissievrij zijn. Voor overheidsgebouwen geldt deze verplichting al vanaf 1 januari 2028.
EPBD IV (Energy Performance of Buildings Directive IV): Vernieuwde Europese richtlijn voor de energieprestatie van gebouwen. Met als uiteindelijk doel de volledige gebouwde omgeving in Europa tegen 2050 emissievrij te maken.
NTA 6125: Richtlijn voor brandveiligheid van massieve houtbouw tot 35 meter, met vier hoogtecategorieën en vijftien maatregelenpakketten. Gericht op persoonsveiligheid, niet op schadebeperking.
MPG (MilieuPrestatie Gebouwen): De wettelijke eis aan de milieubelasting van de gebruikte materialen. Sinds 1 juli 2026 vijftien procent strenger voor kantoren en voor het eerst ook van kracht voor scholen, winkels, zorg en industrie.
Bbl (Besluit bouwwerken leefomgeving): De inmiddels bekende opvolger van het Bouwbesluit. Bevat alle technische bouwvoorschriften, van constructie en brandveiligheid tot energie en milieu.
Belangrijke wet- en regelgeving, nu en straks
contact op
‘De onzekerheid en risico’s zitten vooral in de schade na de brand. Bij massief hout is die veel ingrijpender en soms onomkeerbaar’
Preventiemaatregelen leiden tot nieuwe risico’s
De eisen van verzekeraars richten zich met name op preventie. ‘Denk aan brandwerende en brandvertragende maatregelen’, zegt Saura. ‘Daarnaast zijn er strenge eisen ten aanzien van de indeling in veilige compartimenten en automatische blussystemen. Hoe hoger het gebouw, hoe moeilijker de brandweer van buitenaf de brand kan bestrijden. Hun standaard redvoertuigen hebben een maximaal bereik van dertig tot 32 meter. De hoogte in zonder sprinklerinstallatie? Dat accepteren verzekeraars niet.’ Tegelijk waarschuwt hij tegen het idee dat een sprinkler alle zorgen wegneemt. ‘Sprinklers redden het gebouw van vuur, maar ze beschadigen het vervolgens met heel veel water. Bij hout is dat een reëel probleem. Dat moet je in het ontwerp opvangen. Met bijvoorbeeld lekdetectie, waterstopkleppen en het vermijden van leidingen in ontoegankelijke houten constructies.
Preventie op de bouwplaats
Water is volgens Van den Hooff sowieso het risico dat het vaakst wordt onderschat. ‘Hout reageert direct op vocht: zwelling, schimmel, houtrot. En het gemene is dat je het niet meteen ziet. Een constructie of montagefout of hout dat tijdens de bouw te lang in de regen heeft gestaan, openbaart zich pas ver nadat het gebouw is opgeleverd. Je moet dus óók op de bouwplaats vergaande preventiemaatregelen nemen. Met een vochtbeheersplan van transport tot oplevering, met vochtmetingen voordat de afbouw begint. En in de gebruiksfase met vochtsensoren voor continue monitoring. Het is allemaal effectief, maar ook een extra investering.’
Aandacht voor brandveiligheid
Op de bouwplaats zijn er volgens Saura ook andere risico’s om rekening mee te houden. ‘De brandveiligheidsvoorzieningen in het gebouw zijn dan nog niet actief, terwijl medewerkers er wel lassen en slijpen. Verzekeraars kijken daarom scherp naar preventiemaatregelen op de bouwplaats bij opslag en gebruik van houten en/of andere brandbare bouwmaterialen. Er worden vaak aanvullende preventiemaatregelen gesteld. Verder is er sinds oktober 2025 de NTA 6125. Deze richt zich op brandveiligheid van massieve houtbouw en gaat daarbij verder dan alleen persoonsveiligheid. Ook brandbeheersing, blusbaarheid, schadebeperking en daarmee de verzekerbaarheid spelen een belangrijke rol.’
Verzekeren is altijd maatwerk
‘Een project kan volledig voldoen aan het Bbl en andere richtlijnen, en tóch tegen extra eisen van de verzekeraar aanlopen’, vat Saura samen. ‘Wat niet wegneemt dat houtbouw wel degelijk verzekerbaar is. Elk project is daarbij maatwerk. Daarom is het goed om te zien dat de VNAB en de Taskforce Hout(hoog)bouw een eerste handreiking hebben opgesteld voor de beoordeling en beheersing van risico’s bij houtbouw- en houthoogbouwprojecten. Die handreiking helpt in de beoordeling en beheersing van de risico’s. Als bouwer of ontwikkelaar is het daarom zaak vooraf goed alle afwegingen te maken. Neem alle aspecten mee, zoals investering in preventie, premie, eigen risico en de geboden dekking, dekkingsvoorwaarden noem maar op.’
Meijers is dé ervaren partner in risicomanagement en verzekeren voor de bouw- en vastgoedsector. Heeft u vragen? Neem gerust contact met ons op.
De overheid stuurt aan op minder milieubelasting door de materialen die je in gebouwen verwerkt’, begint Eelko van den Hooff. ‘Meer biobased materialen en - richting 2030 - de helft minder nieuwe grondstoffen. Daarbij komt de ambitie om alle nieuwe woningen en kantoren circulair te bouwen: losmaakbaar, modulair en her te gebruiken materialen. De overheid zelf stelt subsidies beschikbaar, biedt fiscale voordelen en stelt eisen bij eigen aanbestedingen. Qua regelgeving is er De MilieuPrestatie Gebouwen (MPG) in het Besluit bouwwerken leefomgeving (BBl), waarvan de eisen per 1 juli 2026 zijn aangescherpt. Een wettelijk verplichte maatstaf die de totale milieubelasting van alle gebruikte materialen in een nieuw gebouw in kaart brengt. Hoe lager de MPG-score is, hoe milieuvriendelijker en duurzamer het materiaalgebruik van het gebouw is.’
Gestapelde houtbouw, nauwelijks schadehistorie
Terwijl de overheid dus aanmoedigt, kijken verzekeraars veel voorzichtiger naar de opkomst van met name gestapelde houtbouw. ‘Dat komt onder meer doordat er in Nederland nog nauwelijks schadehistorie is’, zegt Pascal Saura. ‘Data om risico’s in te schatten zijn er dus niet. Dat vertaalt zich in strengere acceptatievoorwaarden, hogere premies en soms een beperkte dekking. Dat is geen onwil, maar verzekeraars willen wel weten waar ze aan toe zijn voor ze een polis afsluiten.’
Voorspelbaar brandgedrag, onvoorspelbare nasleep
Massief hout verkoolt, de verkoolde laag beschermt de kern eronder. Het brandgedrag is behoorlijk voorspelbaar en constructief goed door te rekenen. ‘De onzekerheid en risico’s zitten vooral in de schade na de brand’, vertelt Van den Hooff. ‘Bij beton en staal kun je vaak een deel van de constructie herstellen. Bij massief hout is schade veel ingrijpender en soms onomkeerbaar. Denk aan de vervanging van aangetaste elementen, bluswaterschade in vloeren en wanden, een langere hersteltijd en dus grotere bedrijfsschade. Dat is compleet anders dan de bouwsector en de verzekeraars jarenlang gewend waren. Een extra aandachtspunt hierbij is het toenemende gebruik van biobased gevelelementen en isolatiematerialen. Hoe reageren die op grote hoeveelheden (blus)water? Hoe instrueer je toekomstige bewoners over wat wel en niet mag? Daarover is nog weinig bekend.’
Pascal Saura
Risk engineer bij Meijers
Eelko van den Hooff
Risk engineer bij Meijers


Delen:
‘Verzekeraars kijken voorzichtig naar de opkomst van met name gestapelde houtbouw. ‘Omdat er in Nederland nog nauwelijks schadehistorie is'
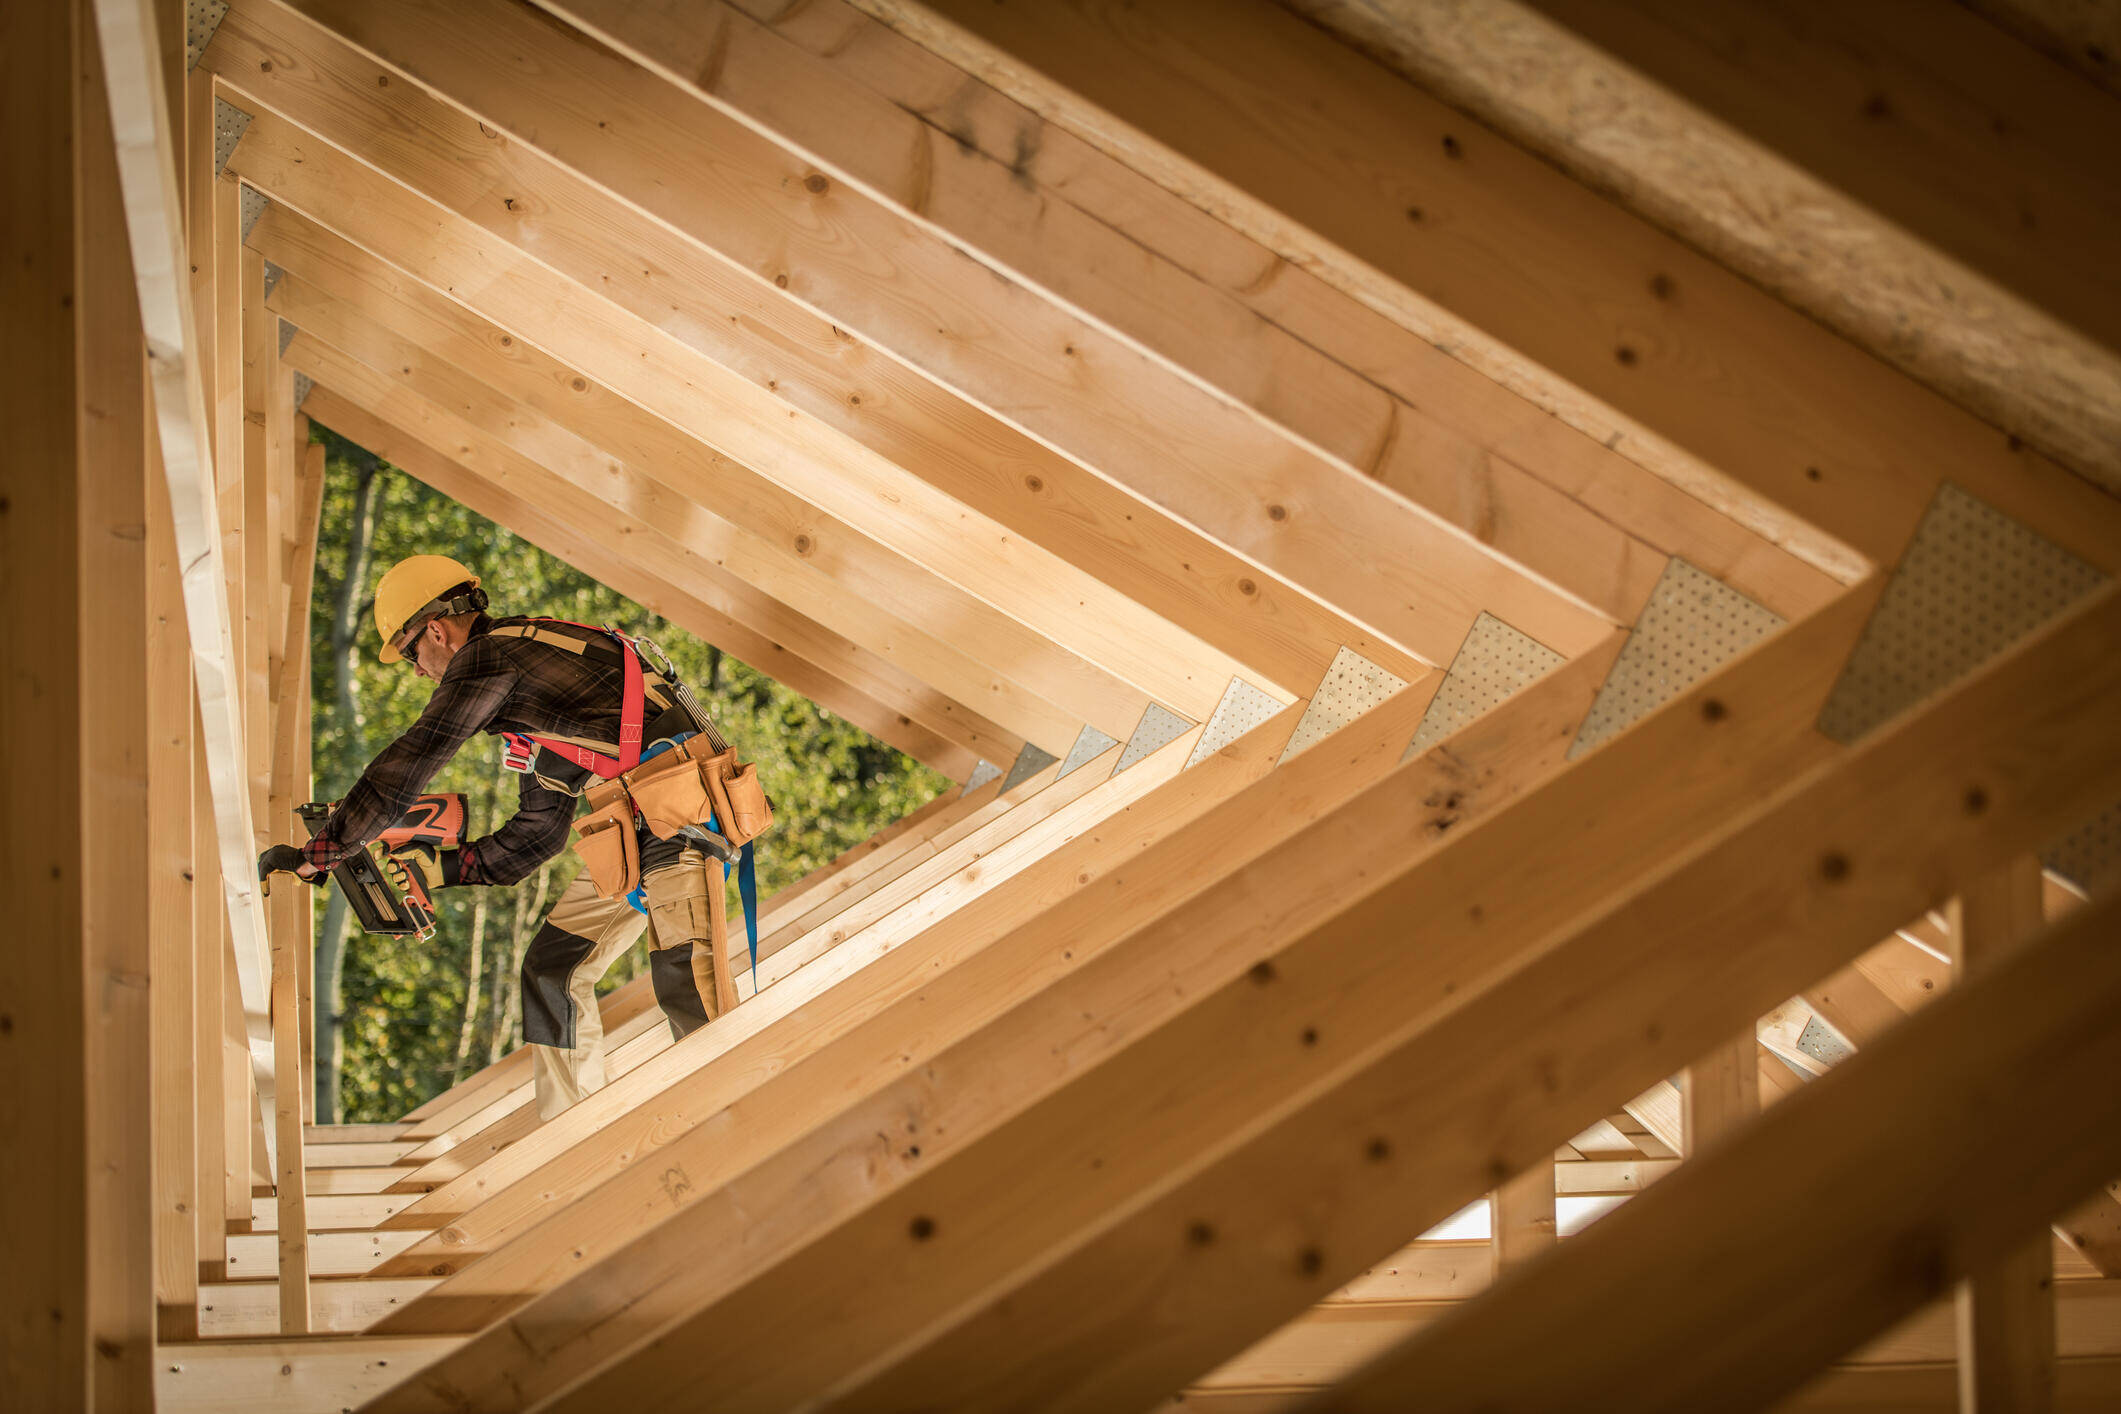
Woningen, woontorens en complete kantoorcomplexen verrijzen steeds vaker in hout. De overheid moedigt dat van harte aan: biobased en circulair bouwen staan hoog op de agenda, houtbouw scoort daar bij uitstek op. Maar verzekeraars zijn vooralsnog voorzichtig, vooral vanwege brand- en waterrisico’s. ‘Houtbouwprojecten zijn wel degelijk te verzekeren. Maar houd rekening met scherpe voorwaarden en extra preventiemaatregelen die verzekeraars eisen’, zeggen risk engineers Eelko van den Hooff en Pascal Saura van Meijers.
Naar inhoudsopgave