Case

Lees verder
Een accubrand legt meer bloot dan alleen schade


Delen:

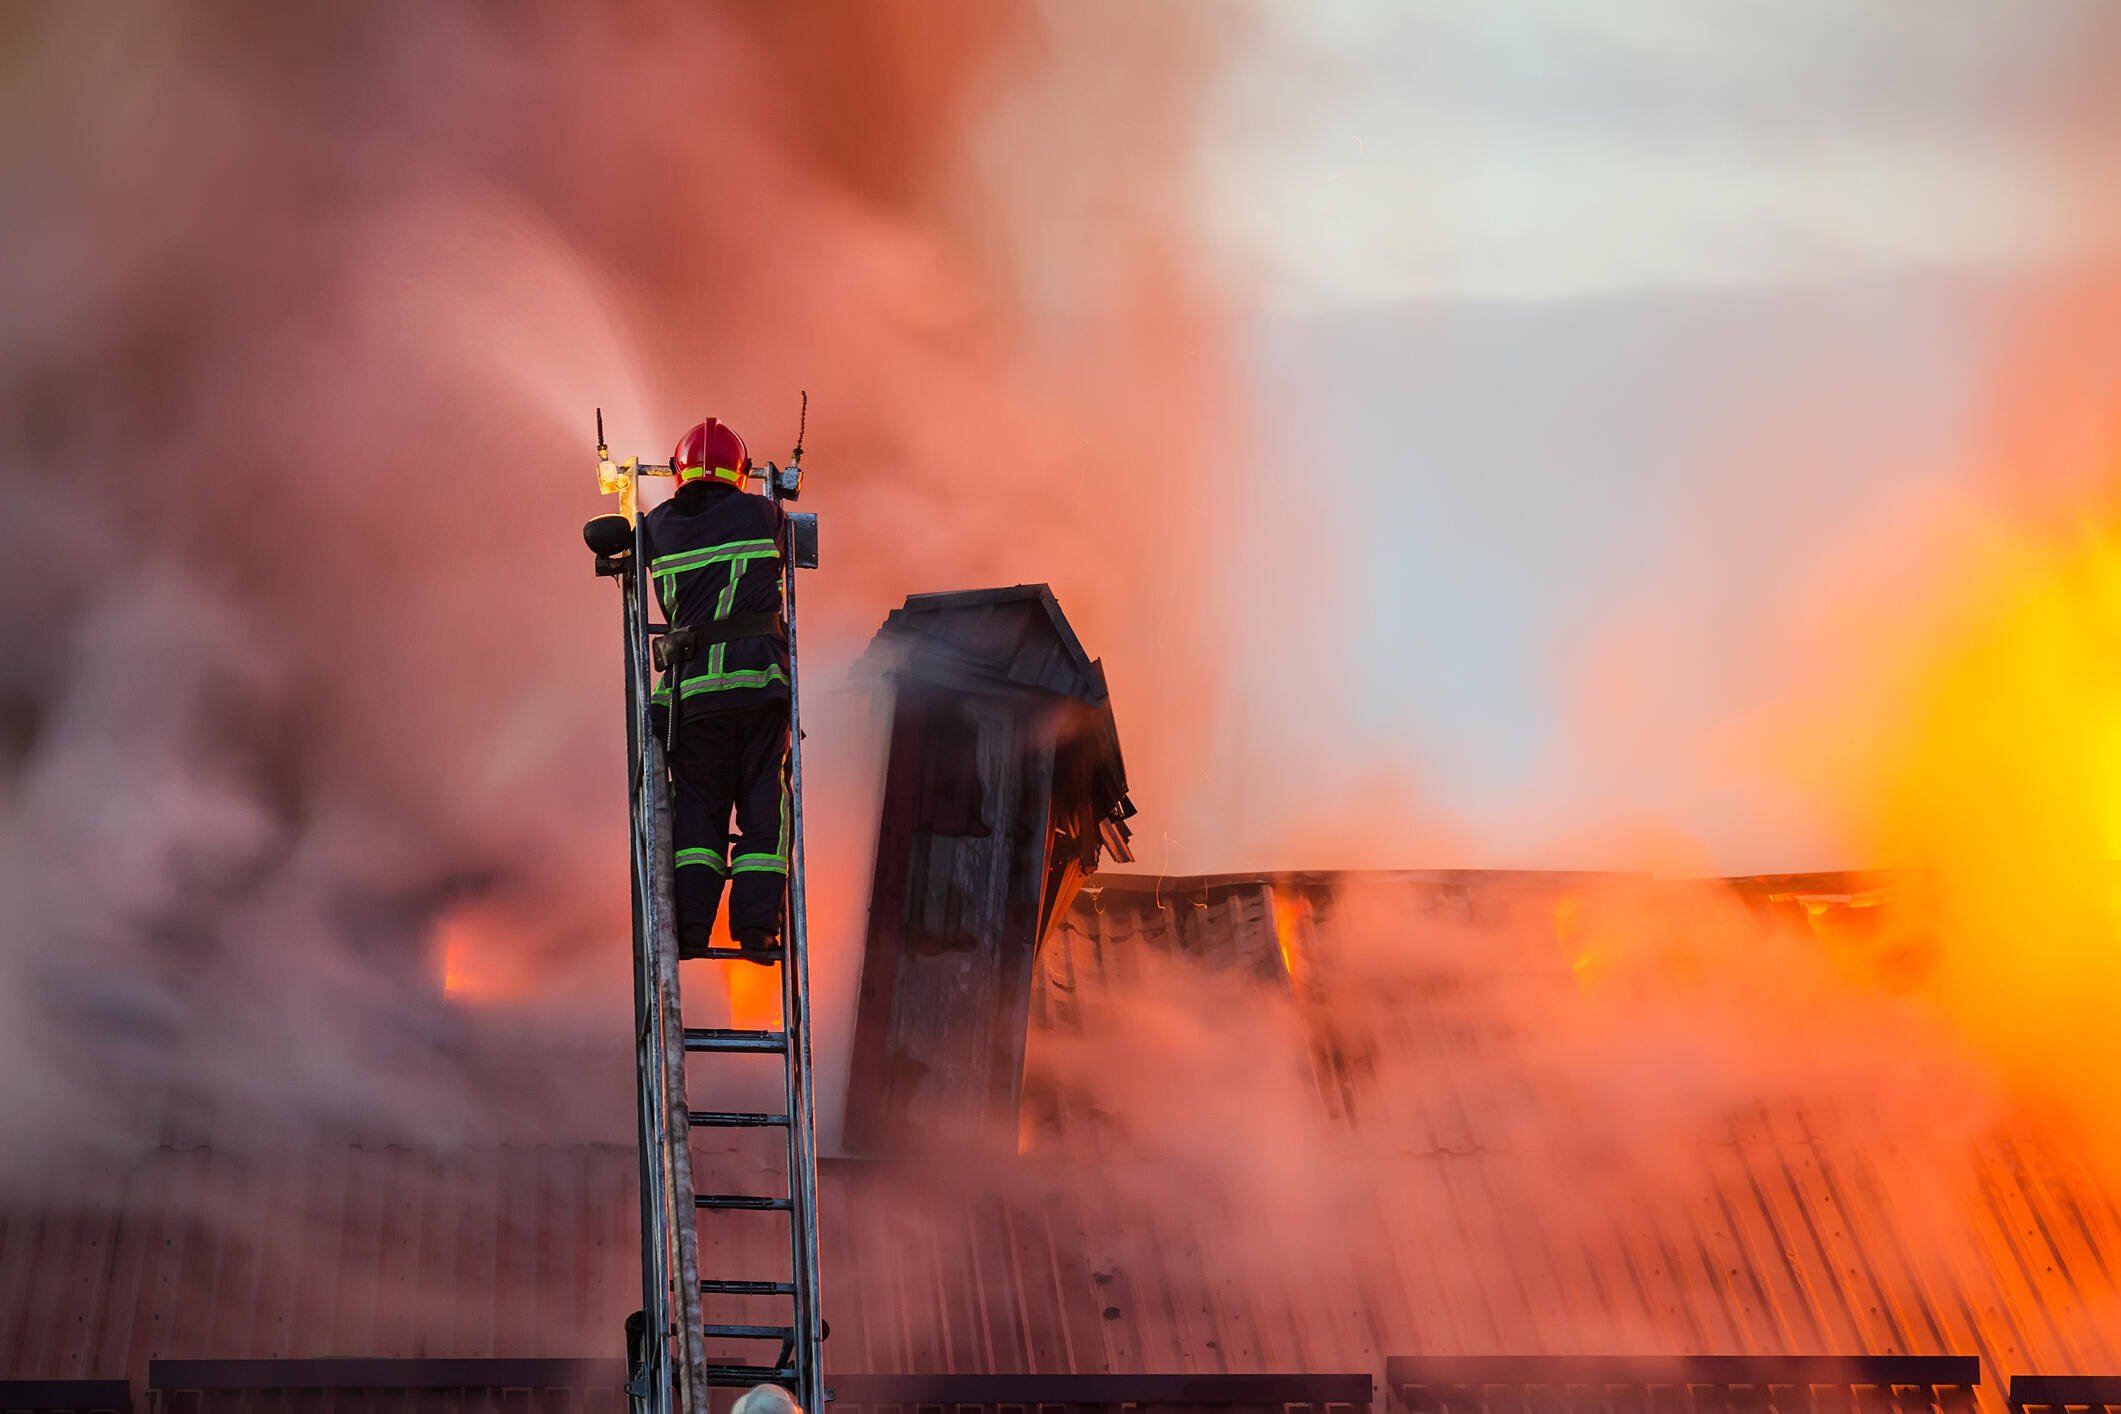
De werkdag op een groot bouwproject zit erop. Elektrische graafmachines, hoogwerkers en verreikers staan stil. In een laadcontainer liggen meerdere accupakketten op te laden, klaar voor de volgende ochtend. Dan gaat het mis. Eén accu raakt in een thermal runaway: een chemische reactie waarbij de temperatuur ongecontroleerd oploopt. De accu vat vlam en het vuur grijpt om zich heen. De laadvoorziening raakt zwaar beschadigd en ook meerdere machines en bouwketen lopen schade op. Rook, hitte en bluswater treffen bovendien een deel van het werk dat al gereed is. Uiteindelijk krijgt de brandweer het vuur onder controle. Maar zodra de rook optrekt, dient zich een nieuwe vraag aan: wie draait op voor welke schade?
De CAR-verzekering komt als eerste in beeld. Die dekt schade aan het werk tijdens de uitvoering, maar niet automatisch alles wat op de bouwplaats aanwezig is. Mechanisch voortbewogen materieel valt bij veel CAR-verzekeringen buiten de dekking. Voor machines, accupakketten en de laadvoorziening kunnen andere polissen relevant zijn. Eén incident kan daardoor al snel meerdere dekkingen en polissen raken.
Een nevenaannemer maakt het verschil
Er speelt nog iets. Uit onderzoek blijkt dat niet de accu zelf, maar een technisch gebrek in de laadvoorziening de brand heeft veroorzaakt. Een bedrijf dat rechtstreeks voor de opdrachtgever werkt, heeft deze installatie geplaatst en treedt daarmee op als nevenaannemer. Dat onderscheid blijkt belangrijk. Onderaannemers vallen vaak binnen de verzekerdenkring van de CAR-verzekering, maar voor nevenaannemers geldt dat niet automatisch. In dit geval is deze partij niet meeverzekerd. Daarom komt de aansprakelijkheid voor de schade bij dit bedrijf terecht.
Wie draagt uiteindelijk de schade?
De CAR-verzekeraar vergoedt eerst de gedekte schade aan het werk. Maar daarmee is de zaak niet klaar. De verzekeraar probeert een deel van die uitkering te verhalen op de aansprakelijke nevenaannemer. Dat heet regres. De aansprakelijkheidsverzekeraar van de nevenaannemer neemt vervolgens een deel van de schade voor zijn rekening. Maar daarmee is de schade nog niet volledig verdeeld. Voor een deel van het beschadigde materieel biedt een andere verzekering dekking. Andere zaken blijken onvoldoende verzekerd. Die schade blijft uiteindelijk voor rekening van de betreffende eigenaar. Eén brand leidt daarmee tot meerdere verzekeringen, een aansprakelijkheidsdiscussie, regres én onverzekerde schade.
Goede afspraken bepalen wie welk risico draagt
De uitkomst laat zien hoeveel verschil goede afspraken aan het begin van een bouwproject maken. Was de nevenaannemer meeverzekerd onder de CAR-verzekering, dan had de verzekeringspositie er anders uitgezien. Ook had duidelijker vast moeten liggen wie het materieel verzekert. Leg daarom vast welke partijen meewerken, wie onder de verzekeringsconstructie valt, wie het materieel verzekert en welke afspraken gelden over aansprakelijkheid en regres. Laat contracten en verzekeringen daarbij goed op elkaar aansluiten. Dat voorkomt verrassingen als er daadwerkelijk iets gebeurt.
Naar inhoudsopgave
Betrek de verzekeringsmakelaar vóór de start van het bouwproject
Meijers kijkt graag al in het voortraject mee. We brengen partijen, contractuele afspraken, risico’s en verzekeringen met elkaar in verband en controleren of de gekozen dekkingen daarbij aansluiten.
Ontstaat er toch schade? Dan blijven we betrokken. Bij een schade als deze brengen we in kaart welke partijen en verzekeringen een rol spelen, schakelen we waar nodig deskundigen in en beoordelen we de dekking. Ook begeleiden we de schadeafwikkeling en eventuele verhaalsacties.
Een accubrand legt meer bloot dan alleen schade
Case

Betrek de verzekeringsmakelaar vóór de start van het bouwproject
Meijers kijkt graag al in het voortraject mee. We brengen partijen, contractuele afspraken, risico’s en verzekeringen met elkaar in verband en controleren of de gekozen dekkingen daarbij aansluiten.
Ontstaat er toch schade? Dan blijven we betrokken. Bij een schade als deze brengen we in kaart welke partijen en verzekeringen een rol spelen, schakelen we waar nodig deskundigen in en beoordelen we de dekking. Ook begeleiden we de schadeafwikkeling en eventuele verhaalsacties.


Delen:
Naar inhoudsopgave
De CAR-verzekering komt als eerste in beeld. Die dekt schade aan het werk tijdens de uitvoering, maar niet automatisch alles wat op de bouwplaats aanwezig is. Mechanisch voortbewogen materieel valt bij veel CAR-verzekeringen buiten de dekking. Voor machines, accupakketten en de laadvoorziening kunnen andere polissen relevant zijn. Eén incident kan daardoor al snel meerdere dekkingen en polissen raken.
Een nevenaannemer maakt het verschil
Er speelt nog iets. Uit onderzoek blijkt dat niet de accu zelf, maar een technisch gebrek in de laadvoorziening de brand heeft veroorzaakt. Een bedrijf dat rechtstreeks voor de opdrachtgever werkt, heeft deze installatie geplaatst en treedt daarmee op als nevenaannemer. Dat onderscheid blijkt belangrijk. Onderaannemers vallen vaak binnen de verzekerdenkring van de CAR-verzekering, maar voor nevenaannemers geldt dat niet automatisch. In dit geval is deze partij niet meeverzekerd. Daarom komt de aansprakelijkheid voor de schade bij dit bedrijf terecht.
Wie draagt uiteindelijk de schade?
De CAR-verzekeraar vergoedt eerst de gedekte schade aan het werk. Maar daarmee is de zaak niet klaar. De verzekeraar probeert een deel van die uitkering te verhalen op de aansprakelijke nevenaannemer. Dat heet regres. De aansprakelijkheidsverzekeraar van de nevenaannemer neemt vervolgens een deel van de schade voor zijn rekening. Maar daarmee is de schade nog niet volledig verdeeld. Voor een deel van het beschadigde materieel biedt een andere verzekering dekking. Andere zaken blijken onvoldoende verzekerd. Die schade blijft uiteindelijk voor rekening van de betreffende eigenaar. Eén brand leidt daarmee tot meerdere verzekeringen, een aansprakelijkheids-discussie, regres én onverzekerde schade.
Goede afspraken bepalen wie welk risico draagt
De uitkomst laat zien hoeveel verschil goede afspraken aan het begin van een bouwproject maken. Was de nevenaannemer meeverzekerd onder de CAR-verzekering, dan had de verzekeringspositie er anders uitgezien. Ook had duidelijker vast moeten liggen wie het materieel verzekert. Leg daarom vast welke partijen meewerken, wie onder de verzekeringsconstructie valt, wie het materieel verzekert en welke afspraken gelden over aansprakelijkheid en regres. Laat contracten en verzekeringen daarbij goed op elkaar aansluiten. Dat voorkomt verrassingen als er daadwerkelijk iets gebeurt.
De werkdag op een groot bouwproject zit erop. Elektrische graafmachines, hoogwerkers en verreikers staan stil. In een laadcontainer liggen meerdere accupakketten op te laden, klaar voor de volgende ochtend. Dan gaat het mis. Eén accu raakt in een thermal runaway: een chemische reactie waarbij de temperatuur ongecontroleerd oploopt. De accu vat vlam en het vuur grijpt om zich heen. De laadvoorziening raakt zwaar beschadigd en ook meerdere machines en bouwketen lopen schade op. Rook, hitte en bluswater treffen bovendien een deel van het werk dat al gereed is. Uiteindelijk krijgt de brandweer het vuur onder controle. Maar zodra de rook optrekt, dient zich een nieuwe vraag aan: wie draait op voor welke schade?