Case
Lees verder
De brandschade die niet stopte bij de erfgrens


Delen:

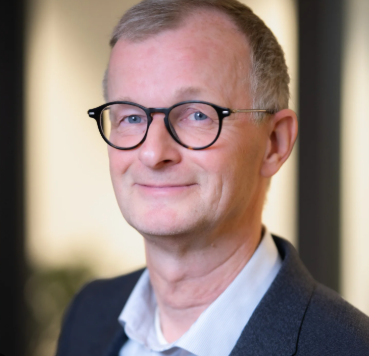
Piet Bosma, Schade-expert en
Salvage-coördinator
'De grootste verrassing voor de eigenaar was niet de brandschade aan het pand zelf, maar de kosten van de sanering buiten het eigen terrein'
Weet u waar in uw portefeuille asbest en zonnepanelen aanwezig zijn?
Is duidelijk wie na een calamiteit de regie pakt?
Weet u welke opruimings- en saneringskosten uw verzekeringen dekken?
weten over
Lengkeek?
Meijers adviseert vastgoedeigenaren over passende en haalbare verzekeringsoplossingen. We kijken daarbij onder meer naar de dekking van opruimingskosten, een milieuschadeverzekering en een milieuaansprakelijkheidsverzekering. Komt het toch tot een schade, dan staan we onze klanten bij tijdens het hele traject, van de afstemming met gemeenten, experts en verzekeraars tot de communicatie met andere betrokken partijen.
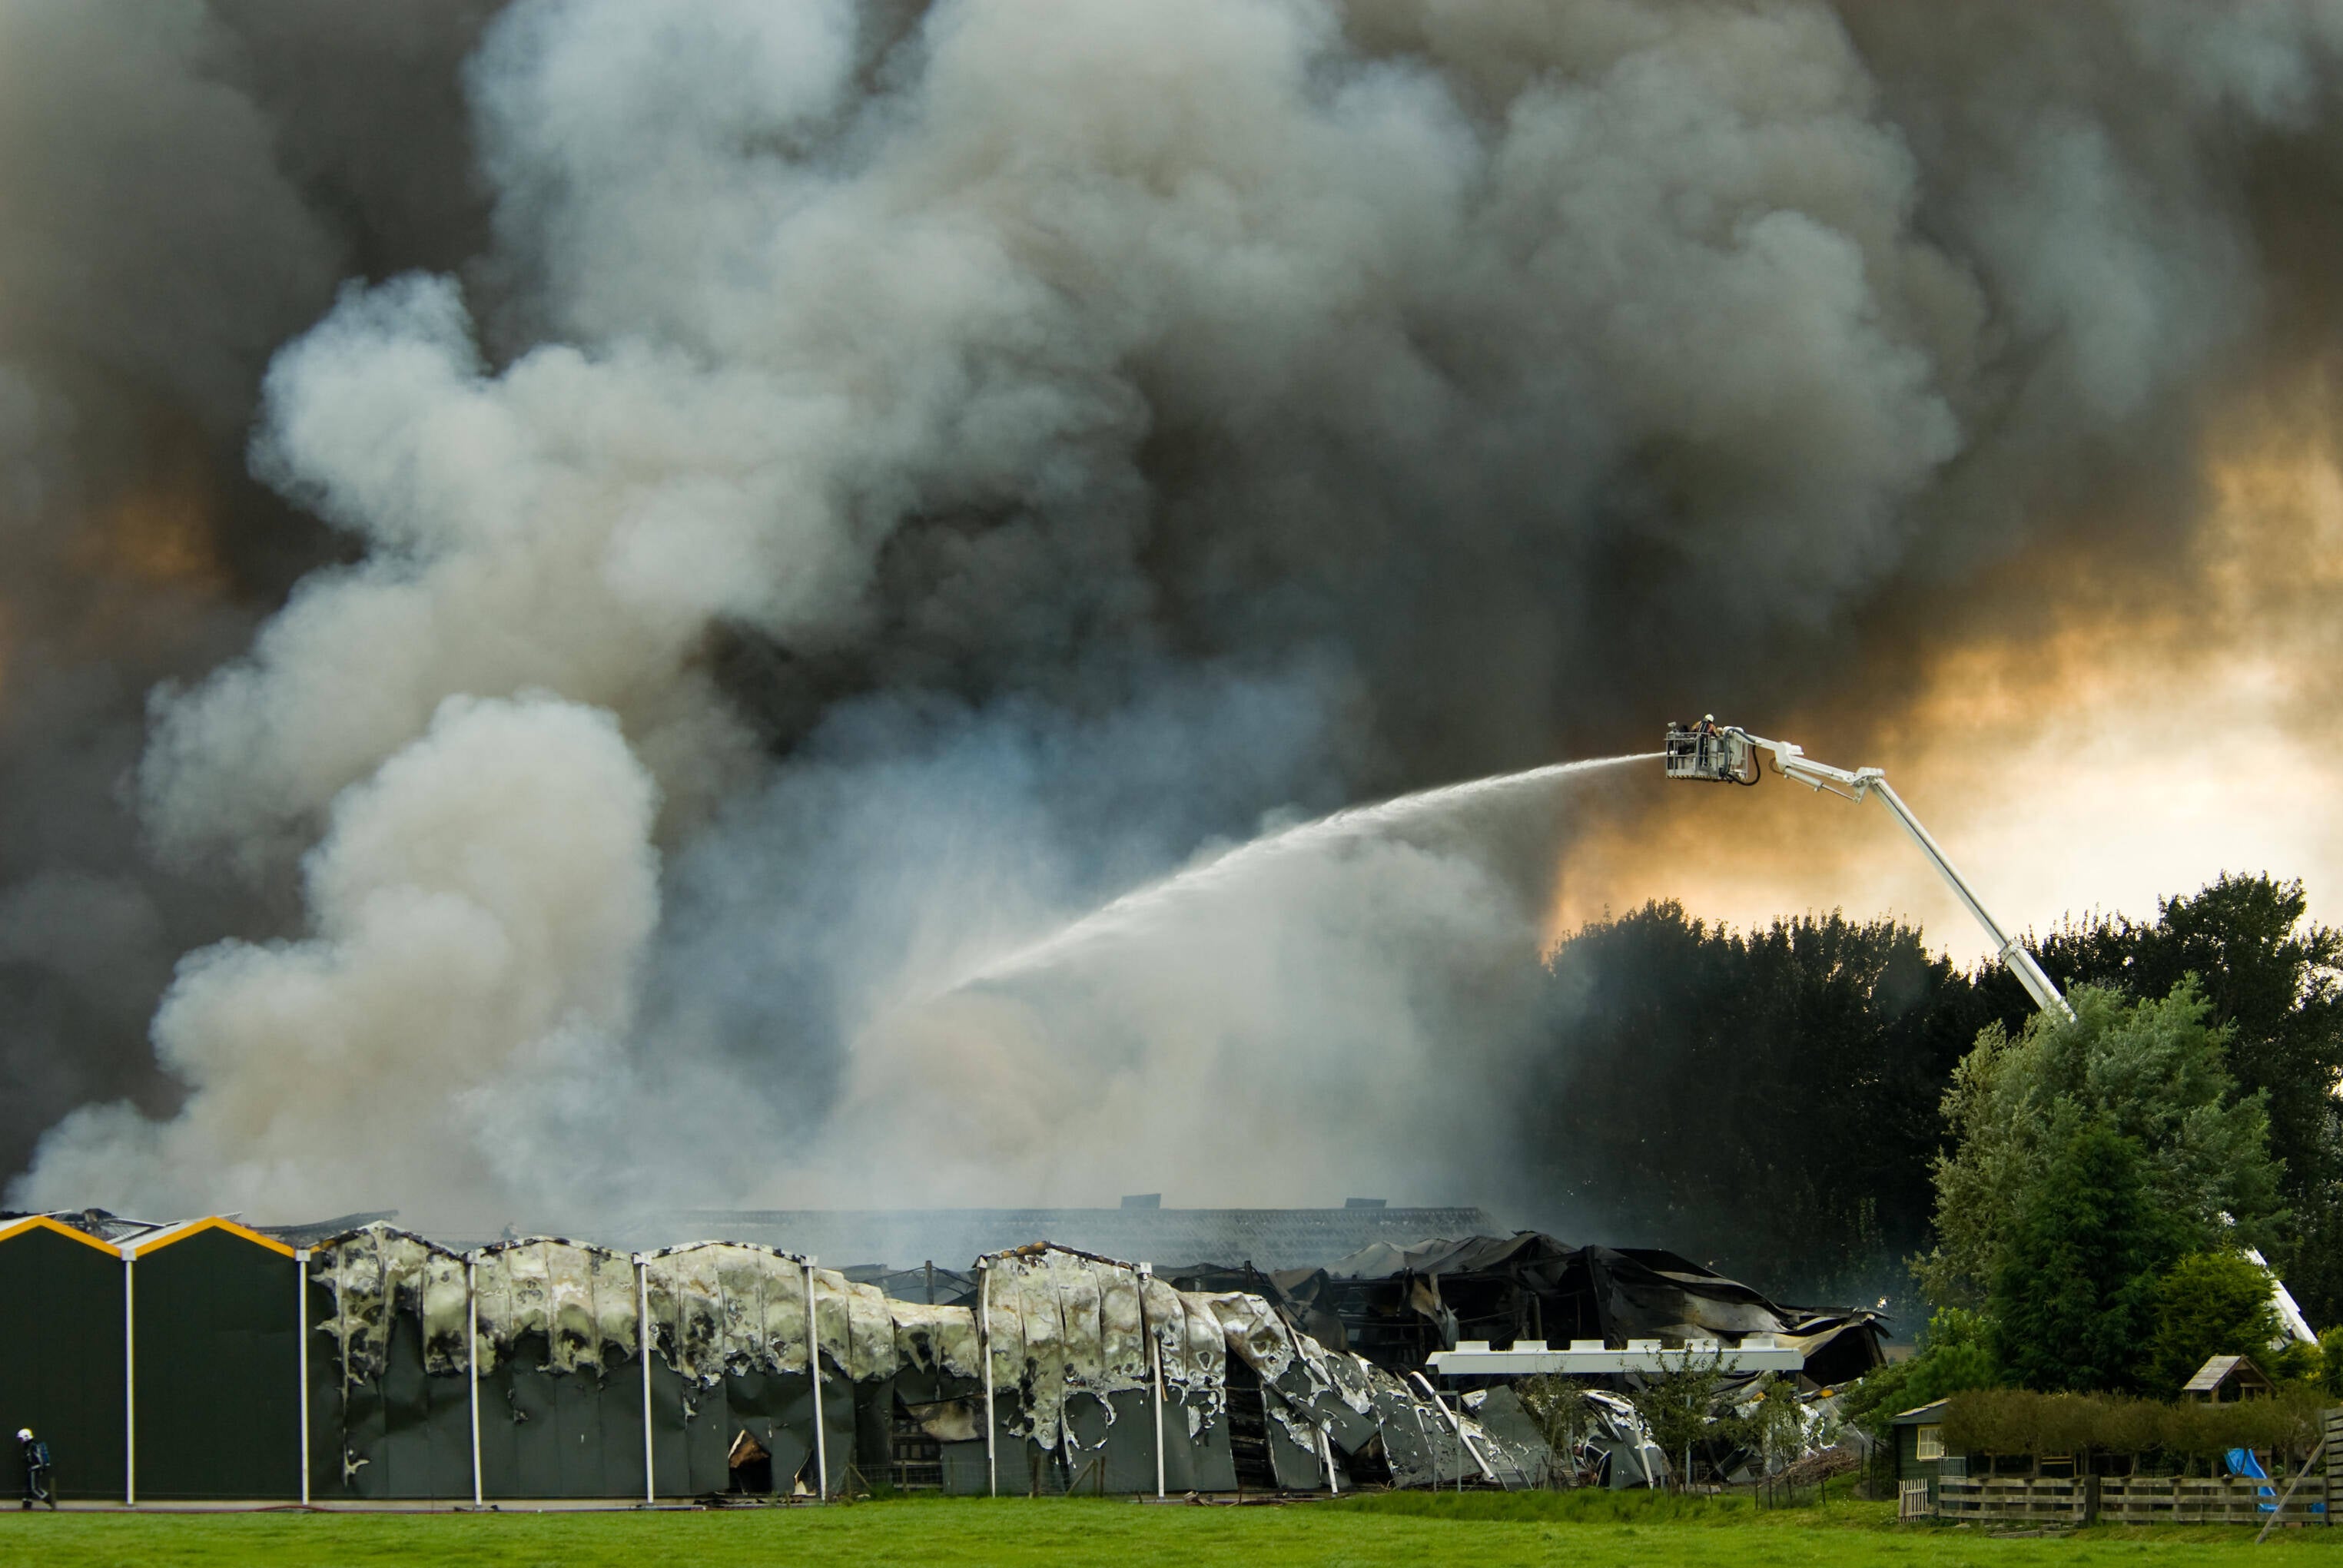
Midden in de nacht breekt brand uit in een verhuurd bedrijfspand. De brandweer krijgt het vuur onder controle, maar daarmee is het probleem niet voorbij. De huurder kan voorlopig niet verder met zijn business, voor de eigenaar begint nu pas het echte werk. Als blijkt dat de schade zich ook buiten het terrein heeft verspreid, neemt de complexiteit verder toe. Schade-expert en Salvage-coördinator Piet Bosma van Lengkeek neemt ons mee.
Zonnepanelen zorgen voor nieuwe vragen
De verspreiding van asbest blijkt niet het enige probleem buiten het pand. Op het dak liggen zonnepanelen. Door de brand raken delen daarvan los en verspreiden zich met rook en wind over de omgeving. Voor asbest bestaan duidelijke regels. Bij resten van zonnepanelen ligt dat vaak ingewikkelder en biedt ook de verzekeringsdekking niet altijd direct een antwoord. "Vastgoedeigenaren doen er goed aan vooraf te controleren welke eisen hun verzekeraar stelt aan zonnepanelen en welke dekking geldt voor schade, opruimingskosten en eventuele aansprakelijkheid na een calamiteit. Ook periodieke inspecties, zoals een Scope 12-keuring, helpen om risico's te beperken en verzekerbaarheid op peil te houden", aldus Piet Bosma.
Lessons learned
Een brand raakt al snel meer dan alleen het gebouw waarin het vuur ontstaat. Soms ontstaan de grootste gevolgen juist buiten de erfgrens. Hoewel de brandschade aan het gebouw aanzienlijk is, vormen de kosten van onderzoek, opruiming en sanering buiten het terrein uiteindelijk de grootste financiële impact.
Voor vastgoedeigenaren zijn daarom drie vragen belangrijk:
Terwijl de eigenaar nog onderweg is, arriveert de Salvage-coördinator op de locatie. Het dak ligt open, ramen zijn beschadigd en bluswater heeft zich door het pand verspreid. Hij moet verdere schade voorkomen en snel inzicht krijgen in de gevolgen van de brand.
De eerste uren tellen
Een tijdelijke afdekking beschermt het beschadigde dak, medewerkers sluiten ramen en deuren en een gespecialiseerd bedrijf pompt het bluswater weg. ‘Juist in die eerste uren kun je veel verschil maken. Een gebouw dat open blijft staan voor regen of onbevoegden loopt in korte tijd veel meer schade op’, vertelt Piet Bosma. ‘De Salvage-coördinator beoordeelt welke maatregelen nodig zijn om verdere schade te beperken en schakelt gespecialiseerde bedrijven in. Zodra de situatie stabiel is nemen schade-experts, verzekeraars en de verzekeringsmakelaar de verdere schaderegeling over.’
Ook de huurder heeft schade
Terwijl experts de schade aan het pand opnemen, meldt ook de huurder zich. Die heeft schade aan inventaris en ziet de bedrijfsactiviteiten stilvallen. Tegelijk ontstaat een nieuw vraagstuk: welke schade komt voor rekening van de eigenaar, welke voor de huurder en welke verzekeringen bieden daarvoor dekking? Bij verhuurd vastgoed hangt dat onder meer af van de oorzaak van de brand en de afspraken in de huurovereenkomst.
De schade stopt niet bij de erfgrens
De volgende ochtend volgt een nieuwe tegenvaller. In het dak blijkt asbesthoudend materiaal te zitten. Door de wind zijn asbesthoudende resten over de omgeving verspreid. De schade blijft daardoor niet beperkt tot het eigen pand. Ook drie omliggende terreinen moeten worden onderzocht en gesaneerd. De kosten hiervan komen uit op ruim € 200.000. "De gemeente kan eisen dat een vervuild gebied snel wordt aangepakt. Kosten voor onderzoek, opruiming en sanering lopen dan al snel op. Een gebouwenverzekering vergoedt bepaalde opruimingskosten, maar wanneer verontreiniging buiten het eigen terrein terechtkomt, kan ook een milieuschadeverzekering in beeld komen", zegt Piet Bosma.
Naar inhoudsopgave
De brandschade die niet stopte bij de erfgrens
Case
Meijers adviseert vastgoedeigenaren over passende en haalbare verzekeringsoplossingen. We kijken daarbij onder meer naar de dekking van opruimingskosten, een milieuschadeverzekering en een milieuaansprakelijkheidsverzekering. Komt het toch tot een schade, dan staan we onze klanten bij tijdens het hele traject, van de afstemming met gemeenten, experts en verzekeraars tot de communicatie met andere betrokken partijen.
weten over
Lengkeek?
Is duidelijk wie na een calamiteit de regie pakt?
Weet u welke opruimings- en saneringskosten uw verzekeringen dekken?
Weet u waar in uw portefeuille asbest en zonnepanelen aanwezig zijn?
Zonnepanelen zorgen voor nieuwe vragen
De verspreiding van asbest blijkt niet het enige probleem buiten het pand. Op het dak liggen zonnepanelen. Door de brand raken delen daarvan los en verspreiden zich met rook en wind over de omgeving. Voor asbest bestaan duidelijke regels. Bij resten van zonnepanelen ligt dat vaak ingewikkelder en biedt ook de verzekeringsdekking niet altijd direct een antwoord. "Vastgoedeigenaren doen er goed aan vooraf te controleren welke eisen hun verzekeraar stelt aan zonnepanelen en welke dekking geldt voor schade, opruimingskosten en eventuele aansprakelijkheid na een calamiteit. Ook periodieke inspecties, zoals een Scope 12-keuring, helpen om risico's te beperken en verzekerbaarheid op peil te houden", aldus Piet Bosma.
Lessons learned
Een brand raakt al snel meer dan alleen het gebouw waarin het vuur ontstaat. Soms ontstaan de grootste gevolgen juist buiten de erfgrens. Hoewel de brandschade aan het gebouw aanzienlijk is, vormen de kosten van onderzoek, opruiming en sanering buiten het terrein uiteindelijk de grootste financiële impact.
Voor vastgoedeigenaren zijn daarom drie vragen belangrijk:
'De grootste verrassing voor de eigenaar was niet de brandschade aan het pand zelf, maar de kosten van de sanering buiten het eigen terrein'
Terwijl de eigenaar nog onderweg is, arriveert de Salvage-coördinator op de locatie. Het dak ligt open, ramen zijn beschadigd en bluswater heeft zich door het pand verspreid. Hij moet verdere schade voorkomen en snel inzicht krijgen in de gevolgen van de brand.
De eerste uren tellen
Een tijdelijke afdekking beschermt het beschadigde dak, medewerkers sluiten ramen en deuren en een gespecialiseerd bedrijf pompt het bluswater weg. ‘Juist in die eerste uren kun je veel verschil maken. Een gebouw dat open blijft staan voor regen of onbevoegden loopt in korte tijd veel meer schade op’, vertelt Piet Bosma. ‘De Salvage-coördinator beoordeelt welke maatregelen nodig zijn om verdere schade te beperken en schakelt gespecialiseerde bedrijven in. Zodra de situatie stabiel is nemen schade-experts, verzekeraars en de verzekeringsmakelaar de verdere schaderegeling over.’
Ook de huurder heeft schade
Terwijl experts de schade aan het pand opnemen, meldt ook de huurder zich. Die heeft schade aan inventaris en ziet de bedrijfsactiviteiten stilvallen. Tegelijk ontstaat een nieuw vraagstuk: welke schade komt voor rekening van de eigenaar, welke voor de huurder en welke verzekeringen bieden daarvoor dekking? Bij verhuurd vastgoed hangt dat onder meer af van de oorzaak van de brand en de afspraken in de huurovereenkomst.
De schade stopt niet bij de erfgrens
De volgende ochtend volgt een nieuwe tegenvaller. In het dak blijkt asbesthoudend materiaal te zitten. Door de wind zijn asbesthoudende resten over de omgeving verspreid. De schade blijft daardoor niet beperkt tot het eigen pand. Ook drie omliggende terreinen moeten worden onderzocht en gesaneerd. De kosten hiervan komen uit op ruim € 200.000. "De gemeente kan eisen dat een vervuild gebied snel wordt aangepakt. Kosten voor onderzoek, opruiming en sanering lopen dan al snel op. Een gebouwenverzekering vergoedt bepaalde opruimingskosten, maar wanneer verontreiniging buiten het eigen terrein terechtkomt, kan ook een milieuschadeverzekering in beeld komen", zegt Piet Bosma.
Piet Bosma, Schade-expert en
Salvage-coördinator


Delen:
Naar inhoudsopgave
Midden in de nacht breekt brand uit in een verhuurd bedrijfspand. De brandweer krijgt het vuur onder controle, maar daarmee is het probleem niet voorbij. De huurder kan voorlopig niet verder met zijn business, voor de eigenaar begint nu pas het echte werk. Als blijkt dat de schade zich ook buiten het terrein heeft verspreid, neemt de complexiteit verder toe. Schade-expert en Salvage-coördinator Piet Bosma van Lengkeek neemt ons mee.